القيمة الاسمية مقابل القيمة الحقيقية: ماذا تشتري أموالك؟
تعرّف إلى الفرق بين القيمة الاسمية والحقيقية، وكيفية حساب النمو المعدّل بالتضخم، ولماذا قد يشتري الرصيد الأكبر سلعًا أقل.
Key takeaways
- تُعبَّر القيمة الاسمية بالنقود الجارية، بينما تُعدَّل القيمة الحقيقية بالتضخم لقياس القوة الشرائية.
- ينتج عن مكسب اسمي بنسبة 4% مع تضخم بنسبة 5% عائد حقيقي محسوب بدقة يبلغ نحو −0.95%.
- قارن فترات وعملات متسقة، وتحقّق من الرسوم والضرائب واجبة التطبيق ومقياس التضخم المستخدم.
- ارتفاع القيمة المسجّلة للاستثمار لا يعني تلقائيًا زيادة القوة الشرائية.
رصيد مدخراتك أعلى مما كان عليه العام الماضي. خبر سار، إلى أن تزور متجر المواد الغذائية وتكتشف أن سلتك المعتادة أصبحت أغلى بنسبة أكبر. هل تقدّمت فعلًا، أم أن أموالك تحوّلت ببساطة إلى رقم أكبر؟
نؤمن في Teqwah بأن هذا سؤال يستحق أن تطرحه قبل الاحتفاء بأي ادعاء بالنمو. ففهم القيمة الاسمية مقابل القيمة الحقيقية يساعدك على تجاوز العنوان اللافت والتركيز على ما يهم: ما الذي تستطيع أموالك أن تفعله لك بالفعل؟
الفرق بسيط، لكن أثره في القرارات المالية قد يكون كبيرًا.
الرقم الأكبر لا يعني دائمًا ثروة أكبر. النمو الحقيقي هو زيادة القوة الشرائية، وليس مجرد إضافة وحدات نقدية.
ما الفرق بين القيمة الاسمية والقيمة الحقيقية؟
القيمة الاسمية هي مبلغ يُعبَّر عنه بالنقود الجارية، من دون تعديله لمراعاة التضخم. وعادةً ما يُعرَض راتبك ورصيد حسابك ومبيعات المتجر المسجّلة بهذه الطريقة.
القيمة الحقيقية تعدّل ذلك المبلغ لمراعاة تغيّر الأسعار. فهي تعبّر عن المال بالقوة الشرائية لفترة مرجعية محددة، مما يجعل المقارنة عبر الزمن أكثر دلالة.
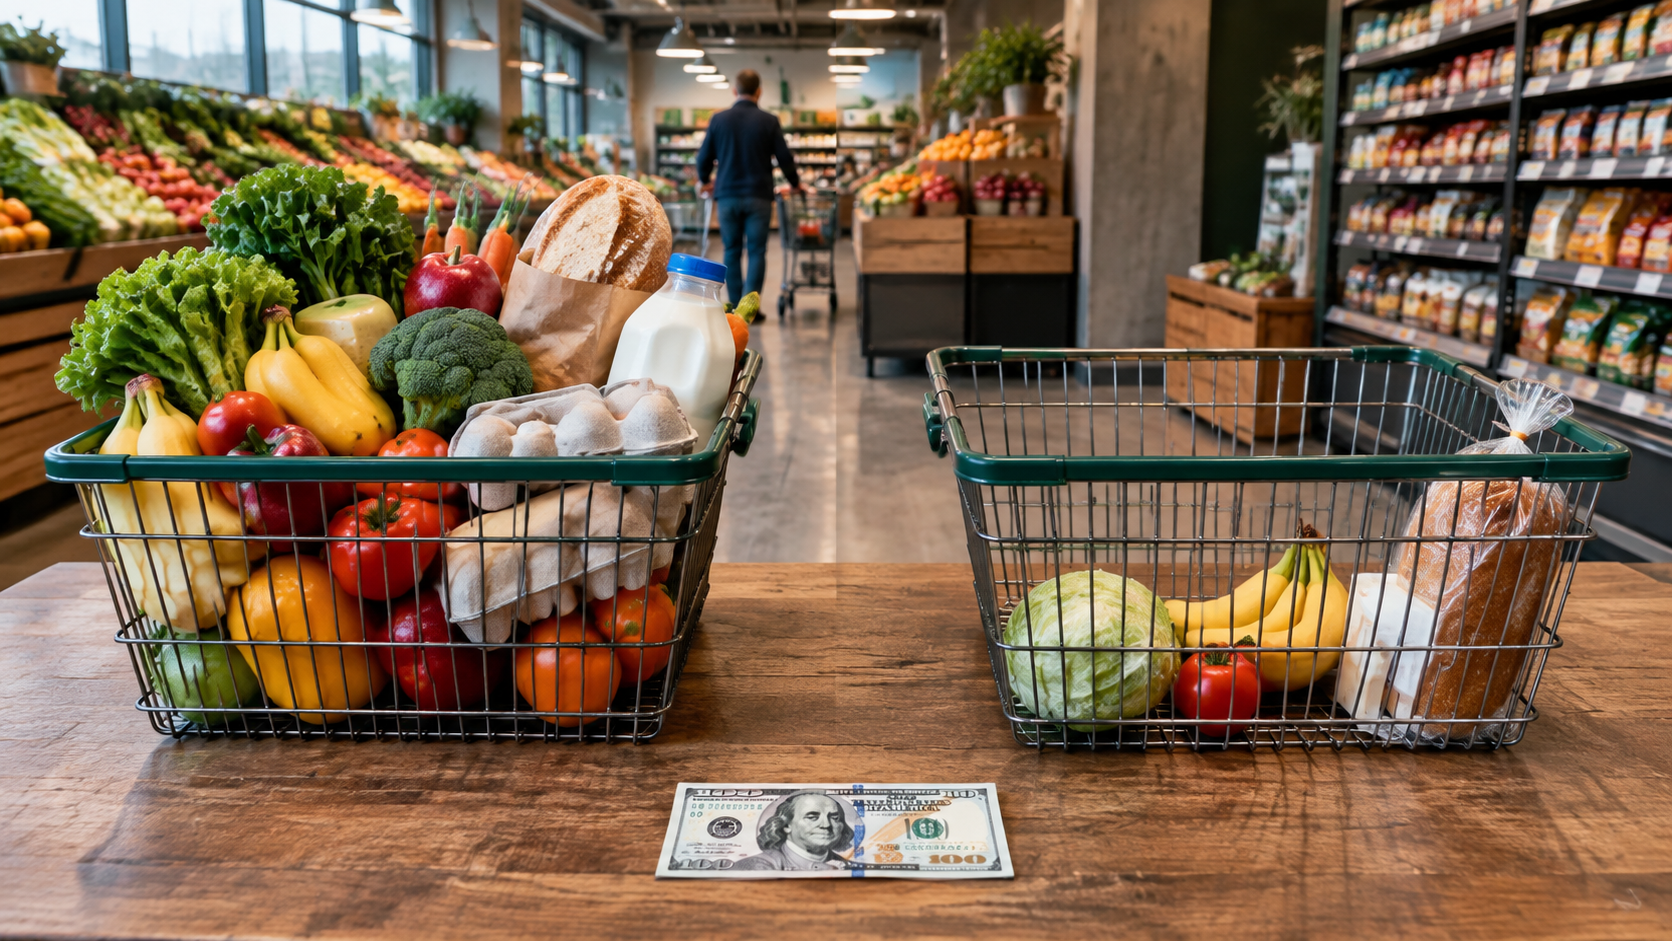
تخيّل شابًا يدّخر لشراء احتياجات منزله الأساسية. يرتفع رصيده، لكن تكلفة تلك الاحتياجات ترتفع بوتيرة أسرع. أصبح لديه مال أكثر بالقيمة الاسمية، لكنه يستطيع شراء سلع أقل بالقيمة الحقيقية.
التضخم هو ارتفاع المستوى العام للأسعار. أما القوة الشرائية فهي ما يمكن لمبلغ من المال أن يشتريه. عندما ترتفع الأسعار، تشتري كل وحدة نقدية ثابتة سلعًا وخدمات أقل.
لماذا يهمك ذلك؟ لأن الهدف المالي يرتبط عادةً بشيء تريد تحمّل تكلفته، لا بمجرد رقم تريد رؤيته.
كيف يمكن لنمو بنسبة 4% أن يتركك في وضع أسوأ؟
لنفترض أن مبلغًا افتراضيًا قدره 1,000 دولار ينمو بنسبة 4% خلال سنة واحدة، فيصبح 1,040 دولارًا. ولنفترض أن الأسعار ترتفع خلال السنة نفسها بنسبة 5%.
سلة السلع التي كانت تكلف 1,000 دولار أصبحت تكلف 1,050 دولارًا. ورغم ارتفاع رصيدك، فإنه ينقصه 10 دولارات لشراء السلة نفسها.
لحساب العائد المعدّل بالتضخم بدقة، استخدم المعادلة التالية:
العائد الحقيقي = [(1 + العائد الاسمي) ÷ (1 + معدل التضخم)] − 1
أدخل النسب المئوية بصيغة عشرية:
(1.04 ÷ 1.05) − 1 = نحو −0.95%
مكسبك الاسمي هو 4%، لكن قوتك الشرائية انخفضت بنحو 0.95%. وإذا عبّرنا عن رصيدك البالغ 1,040 دولارًا بالقوة الشرائية لنقود السنة السابقة، فإن قيمته تساوي نحو 990.48 دولارًا.
طرح التضخم من النمو الاسمي، أي 4% ناقص 5%، يعطي تقديرًا سريعًا مفيدًا قدره −1%. لكنه ليس الحساب الدقيق. ويصبح الفرق أكثر أهمية عندما تكون المعدلات أعلى أو عندما تقارن فترات أطول.
هذه الأرقام لتوضيح طريقة الحساب فقط، وليست توقعًا استثماريًا.
أين يؤثر هذا الفرق في قراراتك اليومية؟
التفاوض على الراتب أحد الأمثلة. قد تبدو زيادة الراتب مُرضية، لكنها قد تعجز عن مواكبة تكاليف المعيشة. وتساعدك مقارنة الزيادة بالتضخم على معرفة ما إذا كانت قدرتك على الإنفاق قد تحسّنت.
وبالنسبة إلى صاحب متجر، قد يكون ارتفاع إيرادات المبيعات مضلّلًا أيضًا. فإذا ارتفعت أسعار البيع، فقد تزيد الإيرادات حتى لو باع المتجر العدد نفسه من السلع. وإذا ارتفعت تكاليف المستلزمات والإيجار والأجور بوتيرة أسرع، فقد يتقلّص الربح. فالإيرادات المعدّلة بالتضخم والأرباح تجيب عن أسئلة مختلفة، ولا ينبغي الخلط بينهما.
ويواجه مشغّل منجم صغير تحدّيًا مشابهًا. فارتفاع حصيلة مبيعات الذهب لا يثبت وحده تحسّن النتائج. إذ تؤثر أيضًا تكاليف الوقود والعمالة والصيانة وحجم الإنتاج. ويظل الرقم اللافت بحاجة إلى تفسير تشغيلي.
أما المدّخر على المدى الطويل، فيواجه تحدّيًا تراكميًا. فإذا ارتفعت الأسعار على مدى عدة سنوات، ترتفع تكلفة هدفه المستقبلي بصورة تراكمية. لذلك عدّل نمو الفترة كاملةً بتضخم الفترة كاملةً، لا بمعدل التضخم السنوي الأحدث فقط.
الخلاصة العملية: حدّد النتيجة التي تحتاج إليها قبل اختيار الرقم الذي تقيس به تقدّمك.
كيف تتحقّق من أي ادعاء بالنمو؟
قبل قبول أي نسبة كما تبدو، تمهّل واسأل عمّا تقيسه. فالمقارنة المفيدة تقوم على توحيد الفترة الزمنية والعملة وأساس الحساب.
استخدم قائمة التحقّق القصيرة هذه:
- اسمي أم حقيقي؟ هل جرى بالفعل تعديل الرقم لمراعاة التضخم؟
- أي فترة زمنية؟ قارن نمو سنة واحدة بالتضخم خلال السنة نفسها.
- ما التكاليف المحتسبة؟ تحقّق مما إذا كان الحساب يشمل الرسوم وأي ضرائب واجبة التطبيق.
- أي مقياس للتضخم؟ قد يختلف المقياس العام لأسعار المستهلك عن نمط إنفاق أسرتك.
فعلى سبيل المثال، قد يواجه من يخصّص جزءًا كبيرًا من إنفاقه للإيجار ضغوطًا مختلفة عمن يملك منزله. مقياس التضخم العام مرجع مفيد، وليس إيصال مشتريات شخصيًا.
والعملة مهمة أيضًا. فإذا كانت قيمة أحد الأصول مقوّمة بعملة، بينما تسدّد فواتيرك بعملة أخرى، فقد تؤثر تغيّرات سعر الصرف في نتيجتك. احسب النتيجة أولًا بعملة إنفاقك، ثم انظر في تعديلها بمقياس التضخم المناسب.
لماذا يهمك ذلك؟ لأن ادعاءين قد يكونان صحيحين حسابيًا، ومع ذلك يصفان تجربتين مختلفتين تمامًا.
ماذا يعني ذلك لنهجنا في Teqwah؟
نربط المشاركين بمجمّع موحّد يشمل تعدين الذهب وتجارة الذهب المادي والآلات الإنتاجية وعقارات مختارة. ويحمل المشاركون TGC بدلًا من اختيار مشروعات منفردة.
نحسب قيمة وحدة TGC بقسمة قيمة المجمّع المسجّلة على عدد وحدات TGC المتداولة. وهي ليست سعرًا سوقيًا متداولًا في البورصة، ويمكن أن ترتفع قيمتها أو تنخفض. ولا ينبغي تفسير تغيّر هذه القيمة المسجّلة، بمفرده، على أنه نمو في قوتك الشرائية بعد احتساب التضخم.
لمن يرى إمكانات في الذهب لكنه لا يستطيع تشغيل منجم بنفسه، يتيح نهجنا المشاركة في عمليات إنتاجية. وهذه هي الفرصة التي نعمل على بنائها: خلق القيمة من خلال التنفيذ، بنتائج متغيّرة بدلًا من الوعود الثابتة.
وجود أصول مادية لا يلغي ضرورة فحص التكاليف والمخاطر والتضخم. وفهم هذه الفروق يساعدك على استكشاف الاستثمار معنا في Teqwah بتوقعات أوضح.
الأسئلة الشائعة
هل النمو الاسمي هو نفسه النمو الحقيقي؟
لا. يقيس النمو الاسمي التغيّر في المبلغ النقدي. أما النمو الحقيقي فيعدّل هذا التغيّر لمراعاة التضخم، ليبيّن ما إذا كانت القوة الشرائية قد ارتفعت أم انخفضت.
هل يمكن أن يكون العائد موجبًا مع تراجع القوة الشرائية؟
نعم. إذا كان عائدك الاسمي أقل من التضخم خلال الفترة نفسها، يكون عائدك الحقيقي سالبًا. وقد تقلّل الرسوم والضرائب واجبة التطبيق نتيجتك أكثر.
هل الاستثمار المرتبط بالذهب يكفل عائدًا حقيقيًا موجبًا؟
لا. يمكن أن تتغيّر أسعار الذهب والنتائج التشغيلية، كما تؤثر التكاليف والتضخم في النتائج. والارتباط بالذهب لا يكفل أن يحافظ الاستثمار على القوة الشرائية أو يزيدها.
واصل طرح هذا السؤال البسيط: هل هذا نمو في المال، أم نمو فيما يستطيع المال شراءه؟
ينطوي الاستثمار على مخاطر، وقد تنخفض القيم، وهذه المقالة للتثقيف وليست نصيحة مالية.
Teqwah view
نربط في Teqwah المشاركة عبر TGC بتعدين الذهب وتجارة الذهب المادي والعمليات الإنتاجية. ونرى في هذا العمل فرصة واعدة، مع إدراكنا أن القيمة المسجّلة والقوة الشرائية مقياسان مختلفان. نتائجنا متغيّرة، ونشجّعك على النظر في التضخم إلى جانب التكاليف والمخاطر.
Sources
Investing involves risk. TGC value can fall. This is not investment advice.
Comments
No comments yet — be the first.