تكلفة توقف المعدات: لماذا تهم ساعات التشغيل؟
تعرّف على أثر توقف المعدات في الربح، وأهمية الصيانة المخططة، وكيف تحسّن ساعات التشغيل الواقعية دقة التوقعات المالية.
أبرز النقاط
- قد يقلل التوقف الإنتاج بينما تستمر الأجور والحراسة وتكاليف تشغيل أخرى.
- قدّر الأثر في الربح باستخدام هامش المساهمة المفقود والتكاليف الإضافية، دون احتساب النفقات القائمة مرتين.
- تستهلك الصيانة المخططة مالاً ووقتاً، لكنها قد تقلل التوقفات المفاجئة.
- تميّز التوقعات الواقعية بين الساعات المجدولة والمتاحة والمنتجة، بدلاً من افتراض أيام عمل مثالية.
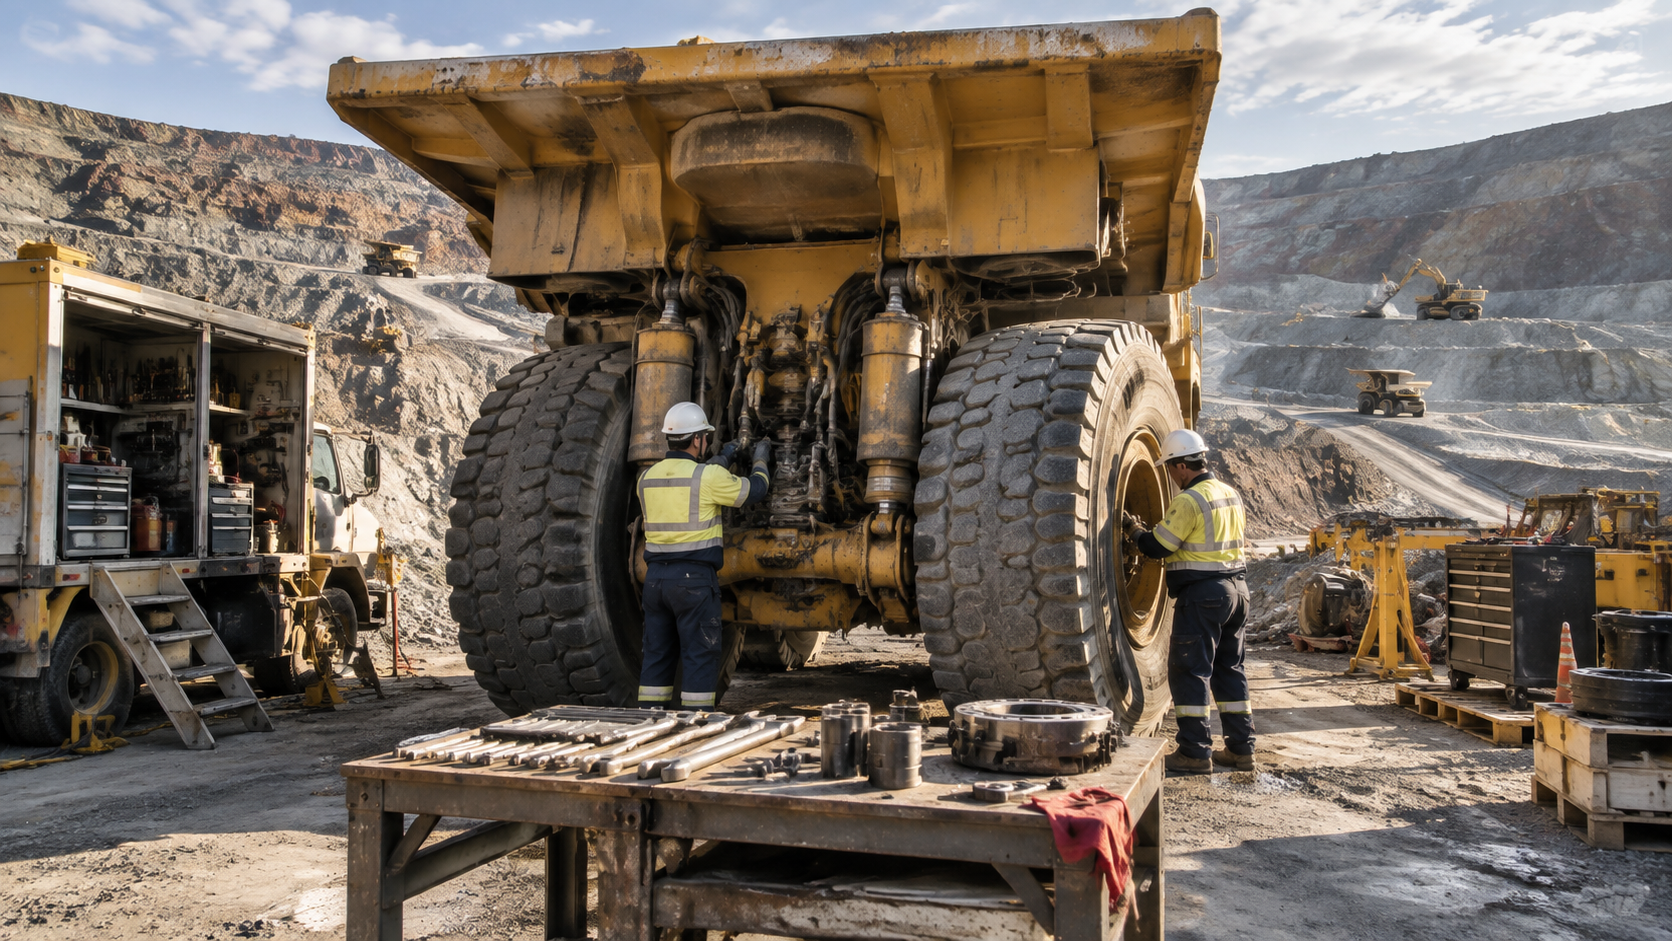
الحفّارة جاهزة، وفريق العمل وصل. ثم تتعطل مضخة، ويتوقف العمل قبل أن يبدأ اليوم فعلياً. من يتحمل تكلفة الساعات التي تضيع؟
تتحملها المنشأة عادةً. فقد تبقى الأجور مستحقة، وتستمر الحراسة، وتصل فاتورة الإصلاح بينما ينتظر الإنتاج.
في Teqwah، نريد لقرائنا أن يروا الفرصة في الأصول المنتجة والعمل الفعلي الذي يقف وراءها معاً. وتكلفة توقف المعدات جزء من هذه الصورة. فالآلة قادرة على خلق قيمة، لكن التوقعات يجب أن تفسح مجالاً للأيام التي تعجز فيها عن العمل.
قد يوقف تعطل الآلة الإنتاج، لكنه لا يوقف الفواتير.
لماذا تتجاوز تكلفة التوقف فاتورة الإصلاح؟
تخيّل صاحب متجر تعطلت ثلاجته. الإصلاح بند واحد من التكلفة. أما المبيعات الضائعة، والبضائع التالفة، والموظفون الذين ينتظرون وصول الإمدادات، فقد تجعل الاضطراب أكبر بكثير.
وينطبق منطق مشابه على معدات التعدين. فقد يؤدي تعطل مضخة إلى تعطيل إدارة المياه أو المعالجة، وقد تترك حفّارة متوقفة الشاحنات في الانتظار. ويتوقف حجم الأثر على موقع الآلة في سير العمل، وعلى إمكانية الاستعانة بآلة أخرى.
لأغراض التثقيف المالي، نرى أنه من المفيد الفصل بين ثلاثة آثار:
- الإنتاج المفقود: العمل الذي يتعذر إنجازه أثناء التوقف.
- التكاليف المستمرة: الأجور والحراسة والالتزامات الأخرى التي تبقى مستحقة.
- التكاليف الإضافية: الإصلاحات وقطع الغيار والنقل أو نفقات إعادة التشغيل.
قد تنخفض بعض التكاليف أثناء توقف المعدات. فاستهلاك الوقود، مثلاً، قد يتراجع. ولذلك لا تساوي الإيرادات المفقودة تلقائياً الأرباح المفقودة.
والسؤال المفيد هو: ما مقدار الدخل الذي يختفي، وما الإنفاق الذي يمكن تجنبه، وما الإنفاق الإضافي الذي يصبح ضرورياً؟
كيف تقدّر تكلفة التوقف دون مبالغة؟
لنأخذ مثالاً توضيحياً لتشغيل آلة، وليس نتائج عملياتنا. لنفترض أن كل ساعة منتجة تحقق إيراداً قدره 100 دولار، وتستهلك 40 دولاراً من التكاليف التي تتوقف عندما تتوقف الآلة.
يتبقى بذلك 60 دولاراً في الساعة لتغطية التكاليف المستمرة وتحقيق الربح. ويسمي المحاسبون ذلك هامش المساهمة: الإيرادات مطروحاً منها التكاليف التي يمكن تجنبها مباشرةً عندما لا يُنفَّذ النشاط.
إذا فقدت الآلة عشر ساعات منتجة، يصبح هامش المساهمة المفقود 600 دولار. وإذا أضاف الإصلاح 200 دولار، ينخفض ربح الفترة بمقدار 800 دولار، بافتراض عدم إمكانية تعويض العمل لاحقاً وثبات بقية العوامل.
وتظل الأجور والحراسة المستمرتان جزءاً من ميزانية الفترة. لكن إذا كانتا محسوبتين بالفعل في توقع الربح الأصلي، فلا تطرحهما مرة أخرى عند قياس التغير الناتج عن العطل.
يمنع هذا التمييز احتساب التكلفة مرتين. كما يجعل المقارنات أكثر فائدة: فقد تكون ساعة ضائعة من آلة تحدد وتيرة الإنتاج أهم من ساعة ضائعة من معدات لديها طاقة فائضة.
لماذا يهم ذلك؟ لأن التقدير الواقعي يساعدك على تقييم جدوى التفكير في طاقة تشغيل احتياطية أو إنفاق على الصيانة.
لماذا نخطط للصيانة وهي توقف العمل أيضاً؟
يواجه مشغّل منجم صغير قراراً مألوفاً: هل يتوقف الآن لإجراء صيانة مجدولة، أم يواصل العمل آملاً أن تصمد الآلة حتى الاستراحة المقبلة؟
للصيانة المخططة تكلفة. فهي تتطلب وقت الفنيين وقطع الغيار وساعات كان يمكن استخدامها في الإنتاج. لكنها قد تقلل الأعطال المفاجئة، وتجعل توقيت التوقف أسهل تنظيماً.
فكّر في صيانة سيارة توصيل قبل أسبوع مزدحم. ليس الهدف جعل الأعطال مستحيلة، بل تقليل التعطل الذي يمكن تجنبه، ومعالجة التآكل قبل أن يتحول إلى مشكلة أكبر.
ينبغي لميزانية الصيانة المعقولة أن تراعي أعمال الصيانة والفحص وقطع الغيار وإمكانية الوصول إلى خدمات الإصلاح. فقد تكون قطعة الغيار رخيصة، لكنها تصبح مكلفة إذا أدى انتظار وصولها إلى بقاء الآلة متوقفة.
لذلك يتجاوز القرار المالي سؤال: «كم تبلغ تكلفة الصيانة؟» إلى سؤال: «كيف تغيّر الصيانة التكلفة الإجمالية المتوقعة للتشغيل؟»
وبالنسبة إلى القراء الذين يستكشفون الاستثمار في Teqwah، فهذا تمييز مهم: المعدات المنتجة تتيح فرصة من خلال العمل المفيد، لا بمجرد امتلاكها.
كم ساعة تشغيل ينبغي أن تتضمنها التوقعات؟
يخبرك التقويم بعدد الأيام المتاحة، لكنه لا يخبرك بعدد الساعات التي ستنتج فيها الآلة فعلياً.
ابدأ بالساعات المجدولة، ثم خصص وقتاً للصيانة المخططة وتقديراً معقولاً للتوقفات غير المتوقعة. وأبقِ هذه الفئات منفصلة حتى لا تخصم الانقطاع نفسه مرتين.
لنفترض، مثلاً، أن عملية افتراضية تخطط لتشغيل 200 ساعة خلال شهر. وتخصص 20 ساعة للصيانة، وتحتسب 18 ساعة أخرى للتوقف غير المتوقع. يتبقى بذلك 162 ساعة متاحة، بدلاً من افتراض 200 ساعة مثالية.
والجاهزية لا تعني الاستخدام الفعلي. فقد تكون الآلة جاهزة، لكنها تنتظر مشغّلاً أو مواد أو طلباً من الموقع. لذلك قد تكون الساعات المنتجة أقل من ذلك أيضاً.
وتربط التوقعات العملية بين هذه المراحل:
الساعات المجدولة ← الساعات المتاحة ← الساعات المنتجة ← الإنتاج ← الإيرادات والتكاليف.
كما يعتمد حجم الإنتاج على ما يحدث خلال كل ساعة منتجة. فقد تؤثر ظروف الأرض وجودة المواد ووتيرة المعدات المرتبطة بالعملية في النتائج.
نشجع القراء على مقارنة سيناريو أساسي بآخر أصعب: ساعات عمل أقل، أو إصلاح أطول، أو إعادة تشغيل أبطأ. تصبح التوقعات أكثر فائدة عندما توضح ما قد يحدث إذا لم يسر الأسبوع وفق الخطة.
ماذا يعني ذلك للمشاركة في الأصول الحقيقية؟
لمن يرون إمكانات في الذهب لكنهم لا يستطيعون إدارة منجم بأنفسهم، يساعد فهم تكاليف التشغيل على تقييم الفرصة بصورة أوضح.
في Teqwah، يشمل مجمّع أصولنا الموحّد تعدين الذهب وتجارة الذهب الفعلي والمعدات المنتجة وعقارات مختارة. ويحمل المشاركون TGC بدلاً من اختيار مشروعات منفردة. ونحن ندير توزيع رأس المال ونسجل الأصول الناتجة والأداء اليومي.
هذا الارتباط بالعمل الحقيقي مهم. فقد يتغير استخدام المعدات بحسب طلب الموقع وفترات الصيانة. وامتلاك أصل لا يعني أن كل ساعة مجدولة ستنتج دخلاً.
الفرصة مشوقة تحديداً لأن خلق القيمة يتطلب تنفيذاً فعلياً. ندعوك إلى النظر إلى ما وراء الآلة نفسها: ما الذي يبقيها عاملة، وما الذي قد يوقفها، وكيف تنعكس تلك التوقفات على الأرقام؟
الأسئلة الشائعة
ما المقصود بتكلفة توقف المعدات؟
هي الأثر المالي لعدم إتاحة المعدات للعمل. ويراعي تقديرها هامش المساهمة المفقود، وتكاليف الإصلاح أو إعادة التشغيل الإضافية، والنفقات المستمرة ضمن ميزانية التشغيل الكلية.
هل تقضي الصيانة المخططة على الأعطال؟
لا. قد تقلل التوقفات المفاجئة وتجعل بعض الانقطاعات أسهل إدارةً، لكن المعدات قد تتعطل رغم ذلك. وينبغي أن تراعي التوقعات هذا الاحتمال.
لماذا لا نحسب الإنتاج على أساس جميع الساعات المجدولة؟
تشمل الساعات المجدولة وقتاً قد يضيع بسبب الصيانة أو الأعطال أو الانتظار. واستخدام ساعات منتجة واقعية يمنح تقديراً أقرب إلى الواقع، لا وعداً بالنتائج.
هل ترغب في فهم المشاركة في العمليات المنتجة بصورة أوضح؟ استكشف Teqwah ←
ينطوي الاستثمار على مخاطر، وقد تنخفض القيم، وهذا المقال للتثقيف وليس نصيحة مالية.
رأي تِقوى
في Teqwah، نربط المشاركة عبر TGC بمجمّع موحّد يشمل تعدين الذهب وتجارة الذهب الفعلي والمعدات المنتجة وعقارات مختارة. ونرى أن فهم التوقف جزء من فهم العمل الحقيقي وراء الأصول المنتجة. ندعوك إلى استكشاف هذه الفرصة بتوقعات واضحة: فالنتائج تتبع الأداء التشغيلي المسجل، وقد تكون إيجابية أو سلبية.
المصادر
الاستثمار ينطوي على مخاطر. قد تنخفض قيمة TGC. هذا ليس نصيحة استثمارية.
التعليقات
لا توجد تعليقات بعد — كن الأول.