تأجير المعدات الثقيلة: كيف تكسب الأساطيل في مناطق التعدين
تعرّف إلى كيفية تحقيق إيرادات تأجير المعدات الثقيلة في مناطق التعدين، وما يحدد ربحية الأساطيل، وأهمية التشغيل والصيانة.
Key takeaways
- تكسب أساطيل التأجير من استخدام المعدات القابل للفوترة، لكن الإيرادات المفوترة ليست هي النقد المحصّل.
- يهم معدل الاستغلال إلى جانب جدوى المهمة وتكاليف النقل وموثوقية سداد العملاء.
- يجب مراعاة الصيانة والإهلاك واحتياجات رأس المال العامل قبل الحكم على الربحية.
- تشمل مشاركتنا عبر TGC العمليات المجمّعة، لا آلة أو عقد تأجير يختاره المشارك منفردًا.
تخيّل مشغّل منجم صغيرًا لديه أعمال جاهزة للبدء، وعمّال متاحون، وعملاء ينتظرون. ينقصه شيء واحد: حفّارة. قد يستنزف شراؤها المال الذي يحتاج إليه للأجور والوقود. أما استئجارها فقد يتيح بدء العمل دون تحمّل تكلفة الشراء الكبيرة مقدمًا.
والآن انظر إلى الجانب الآخر. لا بد أن يمتلك أحدهم تلك الحفّارة، ويحافظ على جاهزيتها، ويجد عملاء يدفعون مقابل استخدامها. هنا تبدأ فكرة تأجير المعدات الثقيلة كنشاط تجاري.
في Teqwah، نرى المعدات المنتجة جزءًا من الفرصة المحيطة بالذهب. لكن امتلاك الآلة ليس سوى نقطة البداية. أما جدوى النشاط فتتحقق بالعمل الموثوق، وضبط التكاليف، وتحصيل المستحقات.
لا يكسب الأسطول لمجرد أن آلاته ثمينة. بل يكسب عندما يتحول العمل المفيد إلى عمل مدفوع بتكلفة تسمح باستمرار النشاط.
لماذا يستأجر مشغّل المنجم بدلًا من الشراء؟
فكّر في صاحب متجر يستأجر شاحنة توصيل خلال موسم مزدحم. يحتاج المتجر إلى النقل، لكنه لا يحتاج بالضرورة إلى مركبة تقف أمامه طوال العام. وقد يواجه مشغّل المنجم خيارًا مشابهًا.
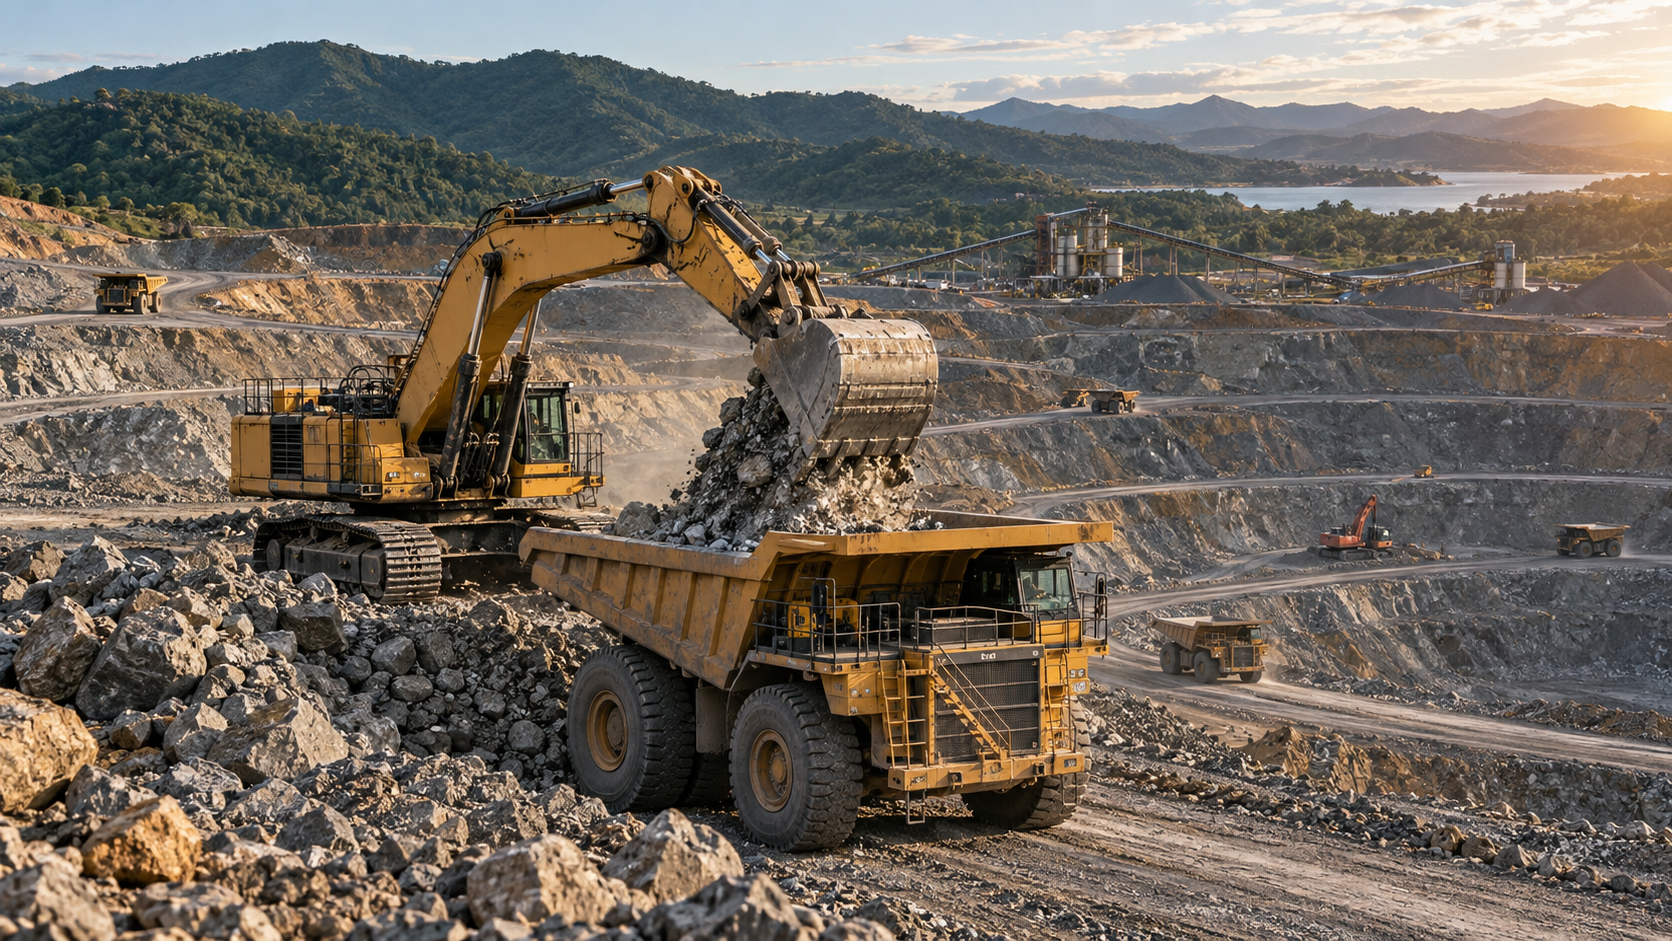
قد يحتاج إلى حفّارة لتجهيز الموقع، أو جرافة تحميل لنقل المواد، أو آلة تسوية لصيانة طرق الوصول. ويمكن أن تتغير الاحتياجات مع تقدّم العمل، ما يجعل الاستئجار أكثر عملية من شراء كل آلة.
قد يخفّض الاستئجار الالتزام النقدي الأولي للعميل ويوفّر المعدات لمهمة محددة. وقد يكون الشراء أنسب عندما يكون الطلب مستمرًا ويستطيع المشغّل صيانة الأصل بتكلفة اقتصادية.
بالنسبة إلى مالك الأسطول، تكمن الفرصة في تلبية تلك الاحتياجات المتغيرة. وفي مناطق التعدين، قد يأتي الطلب أيضًا من مقاولي إنشاء الطرق وتجهيز المواقع، لا من أعمال الاستخراج وحدها.
لماذا يهم ذلك؟ وجود طلب على المعدات لا يعني وجود طلب على كل آلة. يجب أن تناسب المعدّات طبيعة العمل والتضاريس وميزانية العميل.
كيف يحوّل أسطول التأجير العمل إلى إيرادات؟
قد تحدد اتفاقيات التأجير الأجرة بالساعة أو اليوم أو الشهر. وتشمل بعض الاتفاقيات مشغّلًا للآلة، بينما تقتصر أخرى على الآلة وحدها. وتتوقف مسؤوليات الوقود والنقل والصيانة على العقد، لذا قد تكون مقارنة الأسعار المعلنة دون قراءة الشروط مضللة.
يمكن البدء بمعادلة مفيدة:
إيرادات التأجير = وحدات الاستخدام القابلة للفوترة × سعر التأجير المتفق عليه.
إذا كانت الاتفاقية تعتمد الأجرة اليومية، فاحسب الأيام القابلة للفوترة، لا كل يوم تملكه فيه الآلة. وقد تتضمن العقود أيضًا رسوم نقل متفقًا عليها، أو حدًا أدنى لمدة الاستئجار، أو شروطًا لفترات الانتظار.
نشجّع كل من يقيّم هذا النشاط على الفصل بين ثلاثة أسئلة:
- هل كانت الآلة متاحة وصالحة للعمل؟
- هل كان وقتها قابلًا للفوترة بموجب الاتفاقية؟
- هل سُدّدت الفاتورة فعلًا؟
هذه مراحل مختلفة. فقد تكون الآلة مشغولة، ومع ذلك ينشأ عجز نقدي إذا تأخر العميل في الدفع.
تساعد سجلات العمل الواضحة، وساعات التشغيل المتفق عليها، وتوثيق المسؤولية عن الأضرار على تقليل النزاعات. تبدأ الإيرادات بعقد، لكن النقد لا يصل إلى النشاط إلا عند السداد.
لماذا يهم معدل الاستغلال أكثر من ساحة مليئة بالآلات؟
قد يبدو مستودع مليء بالمعدات مثيرًا للإعجاب. لكن الحفّارة المتوقفة تظل بحاجة إلى الحماية والفحص والعناية.
يقيس معدل الاستغلال مقدار ما يُستخدم من الطاقة المتاحة للآلة. وعند تحليل التأجير، نرى فائدة في التمييز بين الاستخدام الفعلي والاستخدام القابل للفوترة. فالآلة التي تُنقل بين موقعين قد تكون مشغولة دون أن تحقق إيرادًا من التأجير.
لنفترض أن آلة افتراضية لديها 24 يومًا مجدولًا للتأجير خلال شهر، وتستحق أجرة عن 15 يومًا منها. يكون معدل استغلالها القابل للفوترة، وفق هذا الأساس، 62.5%. هذا مثال توضيحي، وليس من بيانات عملياتنا ولا معيارًا للقطاع. والتعريف مهم: فتغيير المقام يغيّر النتيجة.
يمكن أن يوزّع ارتفاع معدل الاستغلال التكاليف الثابتة على قدر أكبر من العمل المدفوع. لكن السعي وراء كل مهمة قد يأتي بنتيجة عكسية إذا استلزمت المواقع البعيدة نقلًا مكلفًا أو عجز العملاء عن السداد.
السؤال العملي ليس فقط: «هل نستطيع إبقاء الآلة مشغولة؟» بل: «هل تستطيع هذه المهمة أن تحقق مساهمة كافية بعد التكاليف الإضافية؟»
ماذا يتبقى بعد الوقود والإصلاحات والتآكل؟
دخل التأجير ليس ربحًا. فكما يجب على صاحب المتجر أن يدفع للمورّدين قبل احتساب أرباحه، يجب على مالك الأسطول احتساب تكلفة تنفيذ كل مهمة.
بحسب الاتفاقية، قد تشمل التكاليف الوقود، والمشغّلين، ونقل المعدات إلى الموقع، والصيانة الدورية، والتأمين، والتخزين، والإدارة. وقد يضيف العمل في المناطق النائية تحديات أخرى: فقد يستغرق وصول قطع الغيار وقتًا أطول، وقد يكون نقل آلة بديلة مكلفًا.
وهناك أيضًا الإهلاك: وهو الاعتراف المحاسبي بانخفاض قيمة المعدات مع تقادمها واستخدامها. ليس بالضرورة دفعة نقدية في ذلك الشهر، لكن تجاهل التآكل قد يجعل النشاط يبدو أقوى مما هو عليه.
أما احتياطي الصيانة فله غرض مختلف. فهو يخصص أموالًا لأعمال الصيانة والإصلاح المقبلة. ويجب تجنّب احتساب الاحتياطي أو الإهلاك مرتين عند تحليل التكاليف.
في التحليل العام للأساطيل، نقترح الفصل بين الربح التشغيلي والتدفق النقدي. فسداد القروض، وشراء المعدات، وتأخر مدفوعات العملاء قد تؤثر في النقد بصورة تختلف عن تأثيرها في الربح المسجّل.
لماذا يهم ذلك؟ يحتاج النشاط إلى مال كافٍ لمواصلة العمل، لا إلى رقم إيرادات جذاب فحسب.
أين يقع هذا النشاط ضمن نهجنا الذي يتمحور حول الذهب؟
في Teqwah Capital، يُعد تعدين الذهب وتجارته نشاطينا الأساسيين. وتدعم المعدات المنتجة العمليات، ويمكنها أيضًا أن تكسب من خلال نشاط تأجير مُدار. وهذا يمنح المعدات دورًا يتجاوز انتظار مهمة تعدين واحدة.
يشمل نهجنا المنشور شراء الأصول مباشرة بدلًا من تمويلها بالدين، وتسجيل الآلات باسم المشروع، وتمويل احتياطي صيانة قبل إجراء التوزيعات. لا تلغي هذه التدابير فترات التوقف أو تكاليف الإصلاح أو تغير الطلب.
لمن يرون إمكانات في الذهب ولا يستطيعون إدارة منجم بأنفسهم، يجمع نموذجنا المشاركة من خلال TGC. يحتفظ المشاركون بمشاركة واحدة في عملياتنا المجمّعة؛ ولا يختارون آلة أو منجمًا أو قطاعًا بعينه.
ندير تخصيص رأس المال داخليًا، وتؤثر نتائج التشغيل المسجّلة في قيمة المشاركة. ولا يُتداول TGC في البورصة، ويمكن أن تنخفض قيمته. وتأجير الأسطول عنصر في النموذج الكلي، وليس وعدًا منفصلًا بدخل تأجير لكل مشارك.
تكمن جاذبية الفرصة تحديدًا في أن القيمة يجب أن تُصنع بالتنفيذ. فالمعدات الموثوقة، والعمل المفيد، والسجلات الدقيقة أهم من مظهر أسطول كبير.
الأسئلة الشائعة
هل تأجير المعدات الثقيلة نشاط مربح؟
يمكن أن يكون مربحًا عندما تتجاوز الإيرادات المحصّلة تكاليف التشغيل والملكية ذات الصلة. ويتأثر ذلك بالطلب والتسعير ومعدل الاستغلال والصيانة والانضباط في تحصيل المدفوعات. امتلاك الآلة وحده لا يثبت الربحية.
ما أكبر مخاطر تأجير معدات التعدين؟
لا توجد إجابة واحدة. فقد تقوّض الأعطال، والفواتير غير المسددة، وصعوبة الوصول الموسمية، وضعف الطلب الأرباح. ويمكن أن تجتمع عدة عوامل، لذا ينبغي أن تراعي الخطة فترات التوقف والاحتياجات النقدية.
هل يعني الاحتفاظ بـ TGC امتلاك حفّارة محددة؟
لا. يمثّل TGC معنا مشاركة في عملياتنا المجمّعة، وليس اختيار آلة أو مشروع محدد. ونحن ندير توظيف رأس المال عبر تلك العمليات.
إذا كان هذا الجانب العملي من الذهب يثير اهتمامك، فتعرّف إلى كيفية ربطنا رأس المال بالعمل المنتج لدى Teqwah ←.
ينطوي الاستثمار على مخاطر، ويمكن أن تنخفض القيم، وهذا المقال للتثقيف وليس نصيحة مالية.
Teqwah view
في Teqwah، نربط المعدات المنتجة بعملياتنا التي تتمحور حول الذهب، بما فيها نشاط التأجير المُدار. نرى الفرصة في توظيف المعدات في عمل مفيد، مع إدارة الصيانة وتسجيل النتائج. ومن خلال TGC، تشارك في عملياتنا المجمّعة، بنتائج قد تكون إيجابية أو سلبية.
Sources
Investing involves risk. TGC value can fall. This is not investment advice.
Comments
No comments yet — be the first.