«كو-أوب بنك» يخسر استئنافاً بشأن سيارة باعها بعد تأكيد عميله سداد المتأخرات
محكمة الاستئناف الكينية تؤيد تعويض عميل باع البنك سيارته رغم حماية قانونية للمستهلك الذي سدد ثلثي التزاماته على الأقل.
أبرز النقاط
- رفضت محكمة الاستئناف الكينية طعن «كو-أوب بنك» في قضية استرداد سيارة بيتر موسيا كيتيمي وبيعها.
- أيدت المحكمة تعويضاً قدره 1,777,541.28 شلن، إلى جانب تعويضات عقابية وفوائد ومصاريف؛ ويحدد التقرير التعويضات العقابية عند 300 ألف شلن.
- قال كيتيمي إنه سدد المتأخرات والرسوم المرتبطة بها بحلول 15 يونيو 2021، لكن البنك باع السيارة في سبتمبر من العام نفسه.
- وجدت المحكمة أنه سدد أكثر من ثلثي التزام التمويل، ما يستوجب إذن المحكمة العليا قبل استرداد السيارة أو التصرف فيها.
- رفضت المحكمة حجة البنك بأن خضوع المعاملة لقانون الشراء بالتقسيط يستبعد حماية المستهلك.
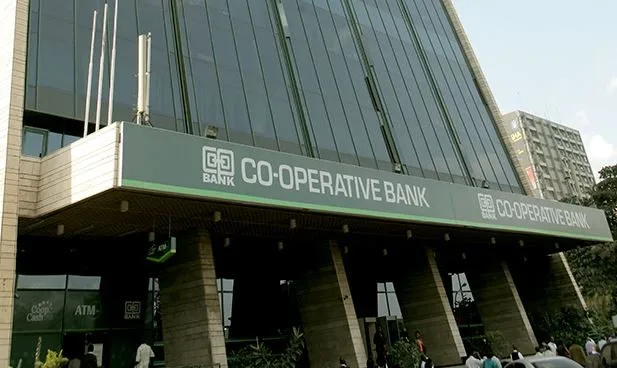
قال بيتر موسيا كيتيمي إنه سدد متأخرات تمويل سيارته، إلى جانب رسوم جهة المزاد والتخزين. لكن البنك احتفظ بسيارته من طراز تويوتا هارير، ثم باعها بعد أشهر. والآن، رفضت محكمة الاستئناف الكينية طعن البنك التعاوني الكيني «كو-أوب بنك» في حكم التعويض الصادر لمصلحة العميل، بحسب «كابيتال إف إم كينيا بيزنس»، المصدر المباشر للخبر.
وأيدت هيئة مؤلفة من ثلاثة قضاة قرار المحكمة العليا لمصلحة كيتيمي. وأكدت محكمة الاستئناف في حكمها تعويضاً قدره 1,777,541.28 شلن كيني، إلى جانب تعويضات عقابية وفوائد ومصاريف قضائية. والتعويضات العقابية مبلغ إضافي يُفرض لمعاقبة السلوك المخالف. ويحدد التقرير قيمة هذا البند بصورة منفصلة عند 300 ألف شلن، كما يصف التعويض الأساسي بأنه 1.8 مليون شلن، يخضع لخصومات محددة.
سيارة بالتقسيط تنتهي إلى نزاع قضائي
بدأت القضية بشراء كيتيمي سيارة تويوتا هارير قيمتها 2.95 مليون شلن كيني. ودفع مقدماً 718 ألف شلن، بينما موّل البنك المبلغ المتبقي عبر ترتيب لتمويل الأصول والشراء بالتقسيط، أي اقتناء السيارة مقابل دفعات مجدولة. ونص الاتفاق على سداد 48 قسطاً شهرياً، تبلغ قيمة كل منها نحو 60,434 شلناً. وحدد هذا الجدول الدفعات التي كان يتعين عليه سدادها خلال مدة التمويل.
واسترد البنك السيارة في مايو 2021، قائلاً إن على كيتيمي متأخرات تبلغ 455,029 شلناً، وفقاً لوثائق المحكمة التي أوردها التقرير. ولجأ العميل إلى القضاء، مؤكداً أنه سدد المبلغ المستحق بحلول 15 يونيو 2021. وقال إنه دفع أيضاً رسوم جهة المزاد وتكاليف التخزين المرتبطة بالسيارة. ومع ذلك، لم تؤدِّ هذه المدفوعات إلى إعادة السيارة إليه، وبقيت في حوزة البنك.
وبدلاً من تسليمها إلى صاحبها، باعها البنك في سبتمبر 2021 مقابل 1.52 مليون شلن. ولذلك لم يقتصر النزاع على مسألة وجود أقساط متأخرة أو سدادها. فقد طرح أيضاً مسألة أحقية البنك في استرداد السيارة أو بيعها من دون الحصول مسبقاً على إذن قضائي، بالنظر إلى حجم المبالغ التي كان كيتيمي قد دفعها بالفعل بموجب اتفاق التمويل.
حماية تبدأ عند سداد الثلثين
تمحور النزاع حول المادة 20 من قانون حماية المستهلك الكيني. ففي الاتفاقات التي تتضمن التزامات تُنفذ في المستقبل، تقيد هذه المادة قدرة المورّد على استرداد السلع أو التصرف فيها بعد أن يسدد المستهلك ثلثي التزام الدفع على الأقل. وعند بلوغ هذه النسبة، يصبح الحصول على إذن من المحكمة العليا شرطاً قبل اتخاذ تلك الخطوات. وخلصت المحكمة إلى أن مدفوعات كيتيمي تجاوزت هذا الحد بالفعل.
ودفع البنك بأن قانون حماية المستهلك لا ينطبق على هذه المعاملة، لأنها تخضع لقانون الشراء بالتقسيط. لكن محكمة الاستئناف رفضت هذا التفسير، ولم تجد أساساً لنقض قرار المحكمة العليا. وبذلك لم تقبل حجة البنك بشأن القانون الواجب تطبيقه على الاتفاق، وألزمته أيضاً بتحمل مصاريف الاستئناف لمصلحة كيتيمي.
قالت محكمة الاستئناف إن الطعن يفتقر إلى أساس، وإن التعويض والتعويضات العقابية والفوائد والمصاريف القضائية تبقى قائمة.
وتُبقي النتيجة أمر التعويض نافذاً بعد إخفاق البنك في الطعن عليه. أما ما يستحق المتابعة عند تنفيذ الحكم فهو مجموع المبلغ المؤيد والتعويضات العقابية والفوائد والمصاريف، وليس التعويض الأساسي وحده. ولا يحدد التقرير موعداً للدفع، كما لا يذكر ما إذا كان البنك يعتزم اتخاذ أي إجراء قضائي إضافي بعد رفض استئنافه.
المصادر
التعليقات
لا توجد تعليقات بعد — كن الأول.