من راتب 2,500 درهم إلى بناء أعمال للتجارة الإلكترونية في الخليج
حوّل زين سهيل مدخرات راتبه إلى أعمال للبيع عبر الإنترنت، لكن تعثراً في التوسع الدولي بنحو 50 ألف دولار علّمه تقديم الانضباط النقدي على نمو المبيعات.
أبرز النقاط
- بدأ سهيل مسيرته في الإمارات براتب 2,500 درهم، ويسحب اليوم بين 25 ألفاً و30 ألف درهم شهرياً من أعماله.
- استخدم مدخرات راتبه لبناء نشاط للبيع عبر الإنترنت، وأطلق «إكسيلر» لدعم العلامات التجارية على منصات مثل أمازون ونون.
- استنزف تعثر في التوسع الدولي نحو 50 ألف دولار من الأرباح، وأخّره عاماً إلى عامين بحسب تقديره.
- يُبقي جزءاً كبيراً من أموال الأعمال لتمويل المخزون والتشغيل، فيما تبلغ مصروفاته الشخصية والأسرية نحو 20 ألف درهم شهرياً.
- يطمح إلى بناء أعمال تدعم أسرته ولا تتطلب حضوره اليومي لإدارتها.
يسحب زين سهيل اليوم ما بين 25 ألفاً و30 ألف درهم شهرياً من أعمال ساهم راتبه في بنائها. لكن أحد دروسه الأعلى كلفة جاء من التوسع، لا من البطالة: فقد كبّده تعثر في نشاطه الدولي نحو 50 ألف دولار، وأخّره، بحسب تقديره، عاماً إلى عامين. وتكشف تجربته، التي رواها لصحيفة «ذا ناشيونال — قسم الأعمال»، كيف يمكن لزيادة الدخل أن تموّل مشروعاً، وكيف يستطيع المشروع نفسه استيعاب تلك الأموال سريعاً.
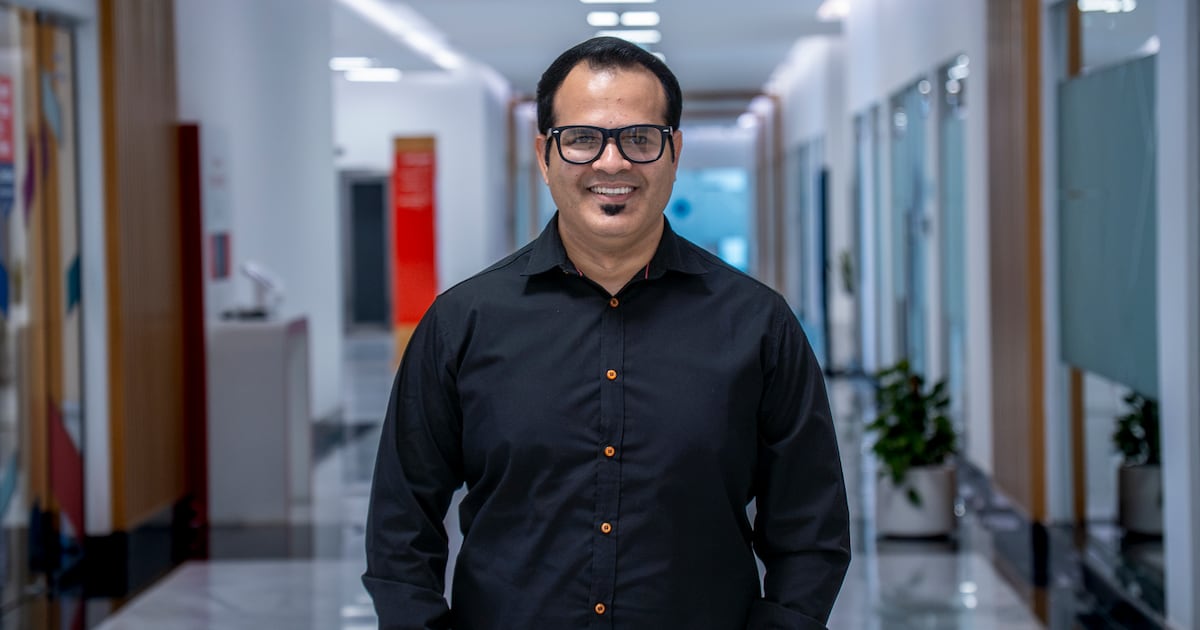
وصل رائد الأعمال الباكستاني، البالغ 35 عاماً، إلى الإمارات في 2013، بعدما حصل على شهادة في الهندسة الكهربائية من الجامعة الوطنية للعلوم والتكنولوجيا في باكستان. بدأ مهندساً للدعم الفني براتب شهري قدره 2,500 درهم. وعلى مدى أكثر من عقد، عمل في الخدمات الفنية وإدارة المشاريع والعمليات، واكتسب خبرة في إدارة الموظفين والموردين والمعدات والمخزون والخدمات اللوجستية. ومع ارتفاع دخله، أخذ يخصص أموالاً لشراء وبيع منتجات منزلية وأدوات مطبخ وسلع للاستخدام اليومي عبر الإنترنت.
الراتب نقطة انطلاق للمشروع
كانت المبيعات الأولى مساحة للتجربة والتعلّم. ثم غيّر فقدانه وظيفته خلال جائحة كوفيد-19 نظرته إلى العمل بأجر؛ فلم يعد الراتب المنتظم يبدو له شبكة الأمان التي توقعها. وفي 2025، حين كان يتقاضى 17 ألف درهم شهرياً، دفعه انتقال مهني آخر إلى التفرغ للأعمال. وأطلق «إكسيلر»، وهي منصة تساعد تجار التجزئة عبر الإنترنت على تحسين المبيعات وإدارة المخزون في أسواق إلكترونية مثل أمازون ونون.
يدير سهيل حالياً أعمال تجارة إلكترونية تتركز في الإمارات والسعودية، ويبيع منتجات تحمل علاماته الخاصة. كما يعمل على تطوير «إكسيلر» لمساعدة العلامات التجارية على دخول أسواق دول مجلس التعاون الخليجي وإدارة نشاطها وتنميته. ويستفيد في ذلك من خبرته السابقة في إدارة العمليات. وقال للصحيفة إن تمويل هذا المسار تطلّب ضبط الإنفاق الشخصي: فبدلاً من شراء سيارة أغلى مع تحسن راتبه، وجّه مزيداً من الأموال إلى المنتجات والمخزون وبناء العلامات التجارية.
ولا تعكس المبالغ التي يسحبها شهرياً إجمالي ما تحققه أعماله. فهو يُبقي جزءاً كبيراً من الأموال داخلها لشراء المخزون وتغطية احتياجات التشغيل اليومية وتطوير منتجات جديدة. وتبلغ مصروفاته الشخصية والأسرية نحو 20 ألف درهم شهرياً، فيما يخصص ما يتبقى من سحوباته عادةً لمدخرات الطوارئ أو لاستثمارات مستقبلية. وفي 2025، اشترى أيضاً عقاره الأول، وسحب لذلك مبلغاً كبيراً من أعماله في الإمارات وخارجها، بدلاً من مواصلة إعادة استثمار الأموال كلها.
تحدي السيولة خلف المبيعات الإلكترونية
كان الدرس الأصعب هو التمييز بين المبيعات والأرباح والسيولة، أي الأموال المتاحة للدفع. فارتفاع الطلبات خلال شهر لا يعني بالضرورة توافر المال في الحساب المصرفي؛ إذ قد تكون الأموال مرتبطة ببضائع مخزنة أو شحنات في الطريق أو دفعات لم تحوّلها المنصات بعد. وقد يُظهر النشاط ربحاً على الورق، لكنه يواجه صعوبة في تمويل طلبية المنتجات التالية. وقال سهيل إن التعثر الدولي استهلك أرباحاً كان يمكن سحبها أو استثمارها في مجالات أخرى، وإن الأداء الجيد في أسواق أخرى حال دون أن تكون الخسارة مدمرة مالياً.
خلاصة درس سهيل: الأهم من حجم المبيعات وحده هو الربح المتحقق، والنقد الذي عاد إلى المشروع، وقدرته على تمويل دورة العمل التالية، وفقاً لصحيفة «ذا ناشيونال — قسم الأعمال».
جعلته تلك التجربة أكثر انتقائية في توجيه أمواله. وقال إنه لا يتحمل حالياً ديوناً كبيرة، بعدما سدد بالكامل قرضاً مصرفياً استخدم جزءاً منه لدعم مرحلة نمو احتاجت إلى سيولة كبيرة، وجزءاً آخر لاستثمار عقاري صغير. ولا يزال يستخدم بطاقات الائتمان، لكنه يسدد أرصدتها كاملة بدلاً من ترحيلها ودفع فوائد عليها.
هدفه التالي هو تقليل اعتماد الأعمال على حضوره اليومي. فهو يريد بناء مشاريع وأصول تستطيع إعالة أسرته، مع منحه حرية إدارتها من أي مكان. لذلك، لا تتمثل المرحلة المقبلة في زيادة المبيعات فحسب، بل في تنظيم العمليات بحيث تواصل العمل من دون الحاجة إلى وجوده كل يوم. وهذا هو التحول الذي يسعى إليه بعد سنوات من استخدام الراتب لتمويل المشروع، ثم استخدام أرباح المشروع لتوسيع خياراته.
المصادر
التعليقات
لا توجد تعليقات بعد — كن الأول.