نفط الخليج يواصل التدفق.. وصندوق النقد يحذر من أزمة أسعار قد تتجاوز الحرب
ساعدت مسارات التصدير البديلة في احتواء الصدمة، لكن طلب الشتاء على الغاز وارتفاع تكاليف الاقتراض يهددان بزيادة الضغوط.
أبرز النقاط
- حذرت غورغييفا من أن ارتفاع أسعار الطاقة قد يستمر حتى إذا انتهت الحرب في الخليج قريباً.
- بلغ متوسط صادرات الخام الخليجية 18.3 مليون برميل يومياً خلال الأيام السبعة المنتهية في 30 سبتمبر، مقابل 18 مليوناً قبل الحرب.
- تستخدم السعودية والإمارات مسارات أنابيب بديلة أو توسعها لدعم الصادرات.
- يتوقع البنك الدولي انكماش اقتصادات مجلس التعاون بمتوسط 4.3 في المئة هذا العام.
- يبقى طلب الشتاء على الغاز وتراجع المخزونات وارتفاع تكاليف الاقتراض أبرز مصادر الضغط.
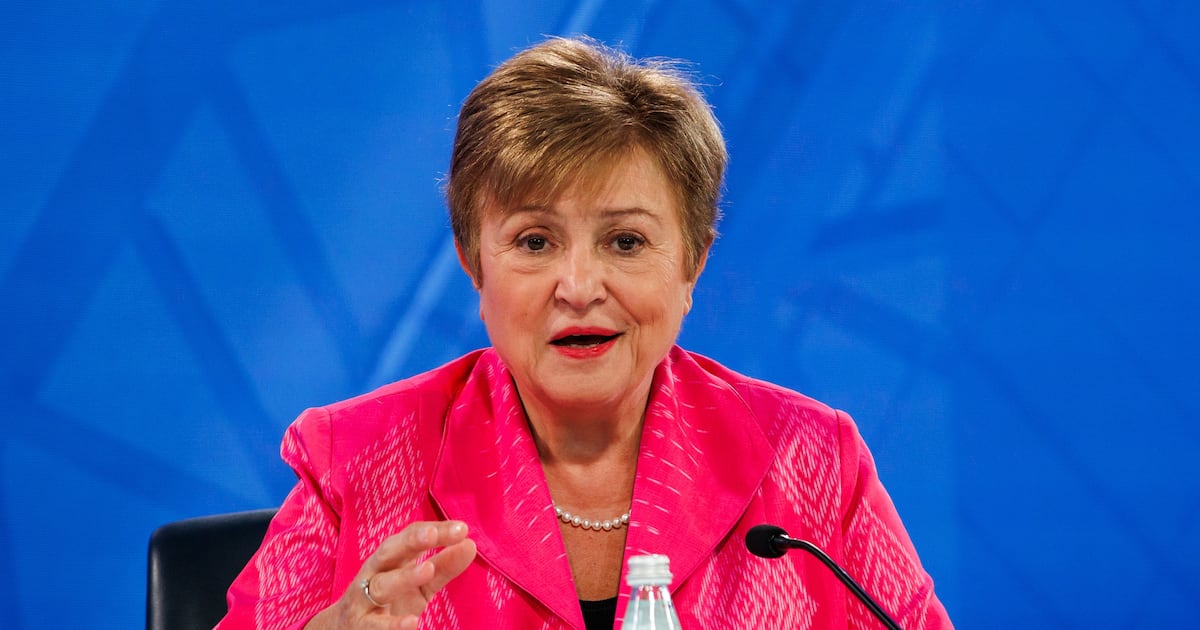
تجاوزت صادرات النفط الخام من الخليج بقليل متوسطها قبل الحرب، ومع ذلك قد يظل العالم أمام فترة طويلة من ارتفاع أسعار الطاقة. هذه هي المفارقة التي تتصدر تحذير مديرة صندوق النقد الدولي كريستالينا غورغييفا: إيجاد طرق بديلة لشحن النفط ساعد في الحد من أضرار الحرب الأميركية الإيرانية، لكنه لم ينه الضغوط على مشتري الطاقة أو الاقتصاد العالمي.
وبحسب «ذا ناشيونال — قسم الأعمال»، وصفت غورغييفا صدمة أسعار الطاقة بأنها كبيرة، لكنها بقيت ضمن حدود يمكن احتواؤها حتى الآن. وجاء تقييمها في كلمة معدة للإلقاء في سنغافورة، قبيل الاجتماعات السنوية لصندوق النقد والبنك الدولي في بانكوك. وحذرت من أن الطلب قد يزيد الضغوط حتى إذا توقف القتال، ما يضيق فرص الانفراج أمام حكومات تواجه بالفعل التضخم وتراكم الديون.
«حتى لو انتهت الحرب في الخليج قريباً، فمن المرجح أن تستمر مشكلة ارتفاع أسعار الطاقة لبعض الوقت»، قالت مديرة صندوق النقد الدولي كريستالينا غورغييفا.
مسارات بديلة تحافظ على تدفق النفط
تقدم بيانات الشحن أوضح مؤشر على تكيف المنطقة مع الاضطرابات. فقد بلغ متوسط صادرات الخام 18.3 مليون برميل يومياً خلال الأيام السبعة المنتهية في 30 سبتمبر، وفق شركة «كبلر» لتتبع السفن. ويقارن ذلك بمتوسط قدره 18 مليون برميل يومياً خلال الأشهر الاثني عشر السابقة للحرب مع إيران. وتشمل الأرقام الأحدث الشحنات العابرة لمضيق هرمز والبحر الأحمر، إلى جانب صادرات الموانئ وعمليات نقل النفط بين السفن في خليج عُمان.
ويسابق المنتجون الوقت لتعزيز هذه البدائل. فقد أعادت السعودية توجيه خامها عبر خط أنابيب الشرق والغرب. وتسرع الإمارات العمل في خط أنابيبها «الغرب والشرق»، مع توقع أن تؤدي توسعته إلى مضاعفة طاقة التصدير عبر الفجيرة عند اكتمالها في 2027. وخلال اجتماع في البحرين الأسبوع الماضي، أشادت غورغييفا بجهود دول مجلس التعاون الخليجي لتحويل مسارات الإمدادات، معتبرة أنها حالت دون صدمة أكبر للاقتصاد العالمي.
لكن استمرار الصادرات لا يعني أن المنطقة ستتجنب الانكماش. وقالت غورغييفا إن الصندوق يتوقع تقلص اقتصاد مجلس التعاون هذا العام، ثم تعافياً قوياً في العام المقبل بشرط عودة حركة الشحن إلى طبيعتها. وفي تقدير منفصل صدر الثلاثاء، توقع البنك الدولي انكماش اقتصادات المجلس بمتوسط 4.3 في المئة هذا العام، بخفض قدره 5.7 نقاط مئوية مقارنة بتوقعاته في أبريل.
طلب الشتاء يرفع حجم التحدي
تبرز نقطة الضغط التالية في سوق الغاز الطبيعي المسال، وهو الغاز الذي يُبرّد ليصبح سائلاً يمكن نقله بالسفن. وحذرت غورغييفا من أن استمرار اضطراب إمداداته سيؤثر بشدة في المشترين بأوروبا وآسيا. ومع اقتراب الشتاء وتراجع المخزونات، قد يدفع نمو الطلب الأسعار إلى مزيد من الارتفاع، ليضيف عبئاً جديداً إلى تكاليف اضطراب إمدادات الطاقة القائمة بالفعل.
وتمتد الضغوط إلى أسواق الائتمان أيضاً. فبحسب التقرير، دفعت أسعار الطاقة المرتفعة والديون المتزايدة تكاليف الاقتراض العالمية إلى أعلى مستوياتها منذ عقود. وبلغ عائد سندات الخزانة الأميركية لأجل عشر سنوات، وهو مؤشر مرجعي مهم لتكاليف الاقتراض، 5.307 في المئة يوم الاثنين، مسجلاً أعلى مستوى منذ 2002. وطالت الضغوط اليابان وفرنسا وألمانيا وبريطانيا. وبدأ الاحتياطي الفيدرالي والبنك المركزي الأوروبي رفع أسعار الفائدة الرئيسية، فيما يُتوقع أن ينضم إليهما بنك إنجلترا الشهر المقبل.
وأشارت غورغييفا إلى الذكاء الاصطناعي بوصفه قوة تدعم الطلب وتخفف جانباً من الأضرار الاقتصادية للنزاع، لكنها دعت إلى التنظيم والرقابة للحد من التداعيات إذا جاءت أرباحه دون التوقعات. أما الاختبارات الأقرب للخليج فتبقى ملموسة: استمرار كفاءة مسارات النفط البديلة، وعودة الشحن إلى طبيعته بما يدعم تعافي العام المقبل، ومدى اشتداد الضغوط على سوق الغاز مع حلول الشتاء.
المصادر
التعليقات
لا توجد تعليقات بعد — كن الأول.