رحلة يوكو إلى 200 ألف منشأة بدأت ببنك قبل الرهان عليها
توسعت شركة المدفوعات الجنوب أفريقية من جهاز لقراءة البطاقات إلى منصة تقنية، بعدما تجاوزت تعثر التمويل وانهيار المعاملات خلال الإغلاق.
أبرز النقاط
- توسعت يوكو من بيع أجهزة قبول البطاقات إلى منصة تقنية تخدم 200 ألف منشأة صغيرة.
- وفّر بنك ميركانتايل منفذاً إلى نظام المدفوعات، وسدّ مستثمرون أفراد فجوة التمويل بعد انسحاب مستثمر مؤسسي.
- ساعد جهاز «يوكو غو» الأقل سعراً في جذب 15 ألف تاجر خلال شهر واحد في 2019، بحسب الشريك المؤسس لونغيسا ماتشوبا.
- هبط حجم المعاملات بنحو 90% في ذروة الإغلاق، ونشرت الشركة لاحقاً بيانات ترصد التعافي.
- لا يزال المؤسسون الأربعة مشاركين في الشركة، ويعمل كاتليغو مافاي مستشاراً استراتيجياً بعد تنحيه عن الرئاسة التنفيذية في 2025.
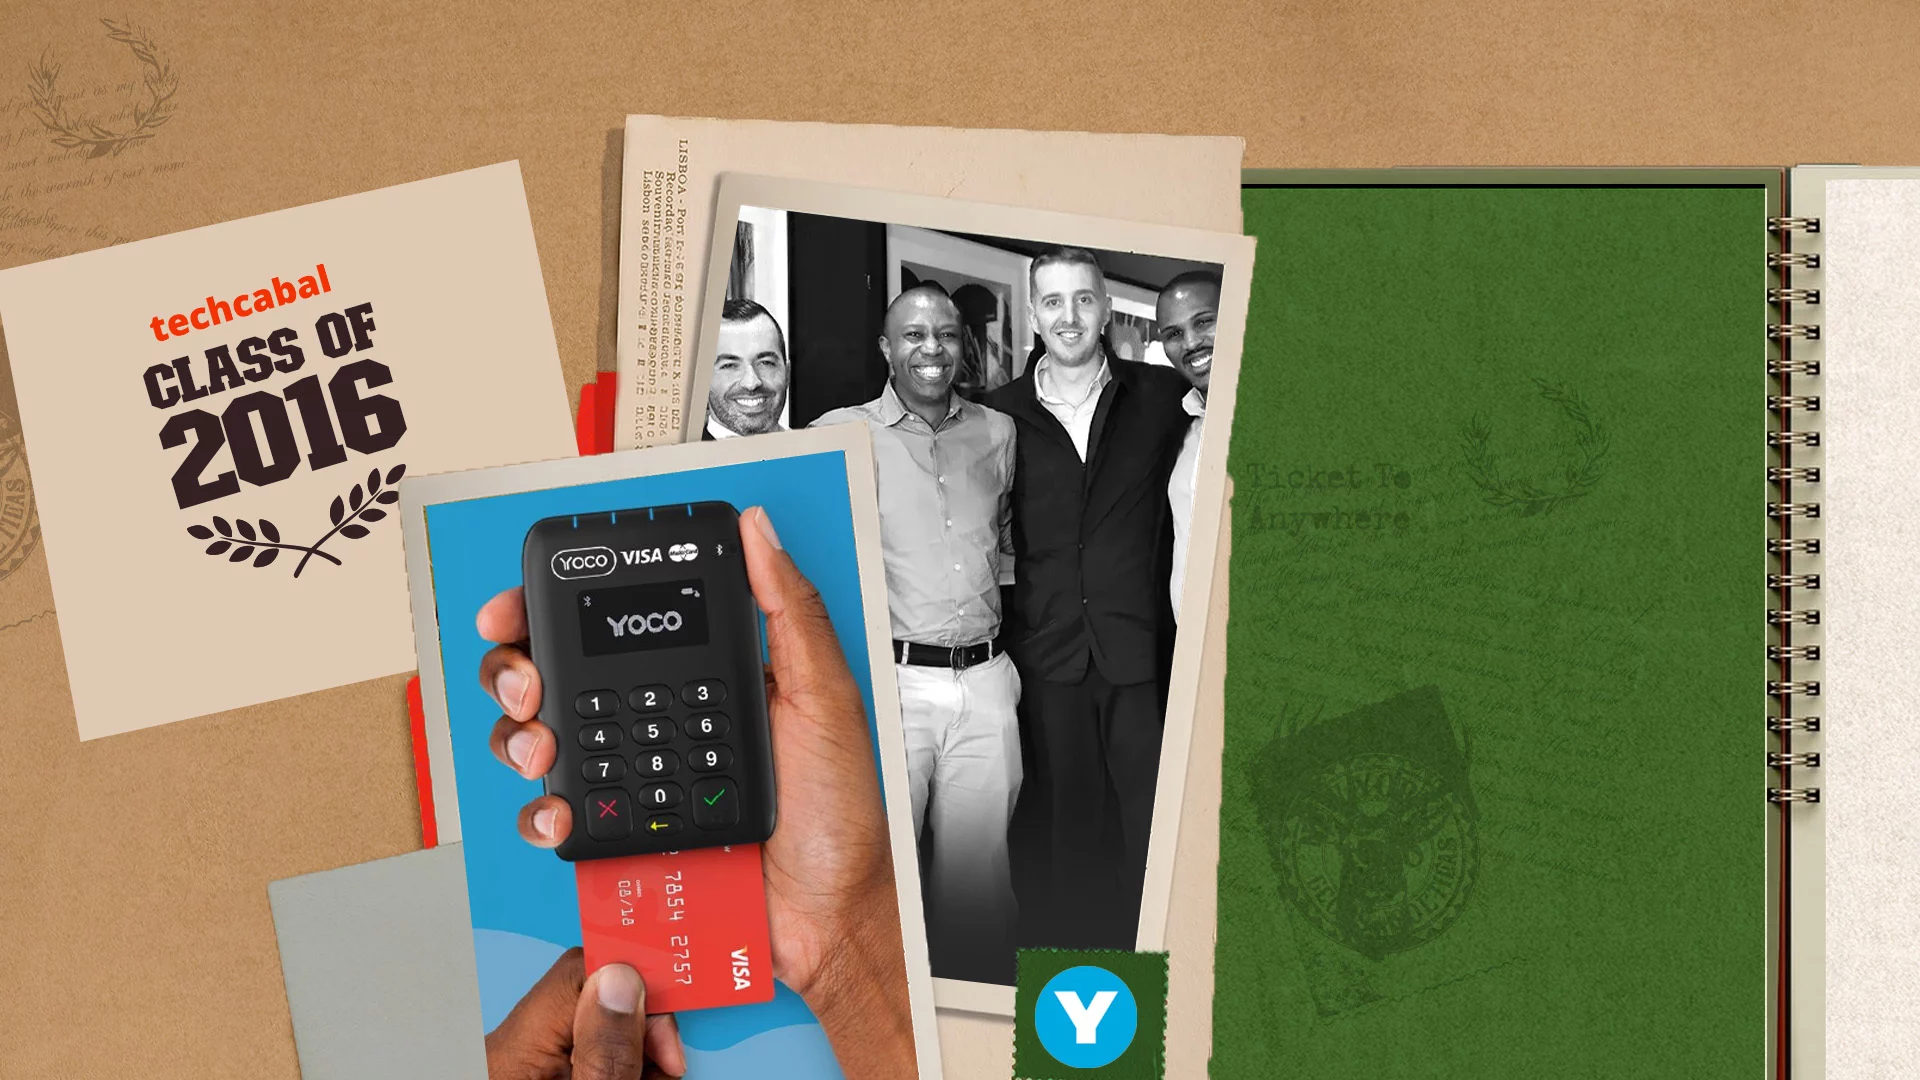
نجحت يوكو أخيراً في إقناع بنك بمنحها منفذاً إلى نظام المدفوعات في جنوب أفريقيا، ثم انسحب المستثمر المؤسسي الذي كانت تنتظر منه تمويل خطوتها التالية. وسدّ الفجوة مستثمرون أفراد يدعمون المشروع الناشئ. وبحسب موقع «تك كابال»، ساعد هذا التحرك المبكر في إبقاء الشركة على قيد الحياة. وهي تخدم اليوم 200 ألف منشأة صغيرة، بعدما كانت بدايتها جهازاً بسيطاً لقبول الدفع بالبطاقات.
بدأ كارل وازن وكاتليغو مافاي ولونغيسا ماتشوبا وبرادلي واتروس العمل على يوكو نحو عام 2013. وانطلقوا من مفارقة واضحة: استخدام البطاقات يتزايد، لكن قبولها ظل صعباً على صغار التجار. وبين عامي 2010 و2014، ارتفع عدد معاملات البطاقات من 1.02 مليار إلى 1.96 مليار معاملة، وزاد عدد البطاقات المتداولة من 58 مليوناً إلى 90 مليوناً. ومع ذلك، أبقت طلبات البنوك والأوراق المطلوبة وتكاليف الأجهزة والرسوم هذه الخدمة بعيدة عن متناول كثير من المنشآت الصغيرة.
شريك مصرفي أولاً، ثم إنقاذ التمويل
لم يكن جهاز قراءة البطاقات وحده كافياً لحل المشكلة. احتاجت يوكو إلى بنك يربط التجار بشبكات البطاقات ويعالج مدفوعاتهم. وقال وازن، الشريك المؤسس والمسؤول عن أعمال الشركة، لـ«تك كابال» إن البحث عن شريك مصرفي استغرق العام الأول للمؤسسين. وفي غياب سجل تجاري أو خبرة مثبتة في المدفوعات، كان عليهم توضيح كيفية استقطاب تجار يمارسون أنشطة مشروعة، وضبط المخاطر، وخدمة العملاء. أرادوا استخدام البنية المصرفية القائمة، لا تأسيس بنك ينافسها.
وجاء التمويل بعقبة أخرى. فقد أبدت شركات رأس المال الجريء المحلية، التي تموّل المشاريع الناشئة، شكوكاً في المشروع. وجاءت الجولة الأولى البالغة 560 ألف دولار في معظمها من مستثمرين أفراد. واستعان وازن بعلاقاته المهنية في الشرق الأوسط، وكان روبي هيلكوفيتز وغريغ كيد من الداعمين الأوائل. ووافق بنك ميركانتايل في النهاية على الشراكة. لكن مستثمراً مؤسسياً سبق أن قدم شروطاً أولية للاستثمار انسحب بعد موافقة البنك، دون أن يوضح وازن السبب. فزاد المستثمرون الأفراد مساهماتهم، موفرين المال لبناء المنتج وضم التجار من دون مستثمر مؤسسي يقود التمويل.
قال وازن لـ«تك كابال» إن يوكو أمضت عاماً كاملاً لم تكن تملك خلاله، في أي وقت، سوى سيولة تكفي لتشغيلها نحو 90 يوماً.
انطلقت يوكو رسمياً في أكتوبر 2015، بعد تجربة استمرت عاماً وشملت أكثر من 500 تاجر. وتولى المؤسسون بأنفسهم البيع وتهيئة العملاء لاستخدام الخدمة ودعمهم. وقال وازن إن المنتج لم يحتج إلى تدريب رسمي، وإن توصيات العملاء ساعدت في بناء قاعدة الشركة الأولى في كيب تاون. وخلال 2016، ارتفع عدد التجار من نحو 500 إلى 5,000. وجعل التسويق الرقمي والمبيعات عبر استفسارات العملاء والتسجيل الذاتي النمو أكثر انتظاماً؛ فأضافت يوكو 400 تاجر في يوليو، وبحلول نوفمبر كانت تضيف أكثر من 800 شهرياً.
جهاز أرخص، ثم توقف مفاجئ
فتح إطلاق «يوكو غو» عام 2019، وهو جهاز أصغر وأقل سعراً لقبول البطاقات، باباً جديداً للنمو. وقال ماتشوبا إن الشركة سجلت 15 ألف تاجر في شهر واحد. ثم كشفت جائحة كوفيد-19 مدى ارتباط أداء يوكو بأعمال عملائها. فمع تقليص المنشآت الجنوب أفريقية عملياتها أو تعليقها خلال الإغلاق، هبط حجم المعاملات على المنصة بنحو 90% في ذروة الأزمة.
وحوّلت يوكو جانباً من الاضطراب إلى مصدر للمعلومات. فنشرت أرقام المعاملات وأنشأت لوحة بيانات مباشرة ترصد التعافي بحسب المقاطعة والقطاع. ولا يزال المؤسسون الأربعة مشاركين فيها: يقود ماتشوبا المنتجات والتقنية، ويتولى واتروس منصب المدير المالي، ويدير وازن الجانب التجاري. أما مافاي فتنحى عن منصب الرئيس التنفيذي في 2025، لكنه بقي مستشاراً استراتيجياً.
وما يستحق المتابعة الآن هو كيفية تكييف يوكو منصتها الأوسع مع احتياجات عملائها من المنشآت الصغيرة البالغ عددها 200 ألف. ويقدم تاريخها معياراً واضحاً لهذه المهمة: تسهيل المدفوعات للتجار، مع الحفاظ على القدرة على الصمود عندما تتباطأ أعمالهم.
المصادر
التعليقات
لا توجد تعليقات بعد — كن الأول.