التضخم التراكمي: كيف تتراكم الزيادات الصغيرة في الأسعار
عند تضخم سنوي قدره 3%، تصبح تكلفة سلة بقيمة 100 دولار نحو 134 دولارًا بعد عشر سنوات. تعرّف إلى أثر التراكم في القوة الشرائية والتخطيط.
أبرز النقاط
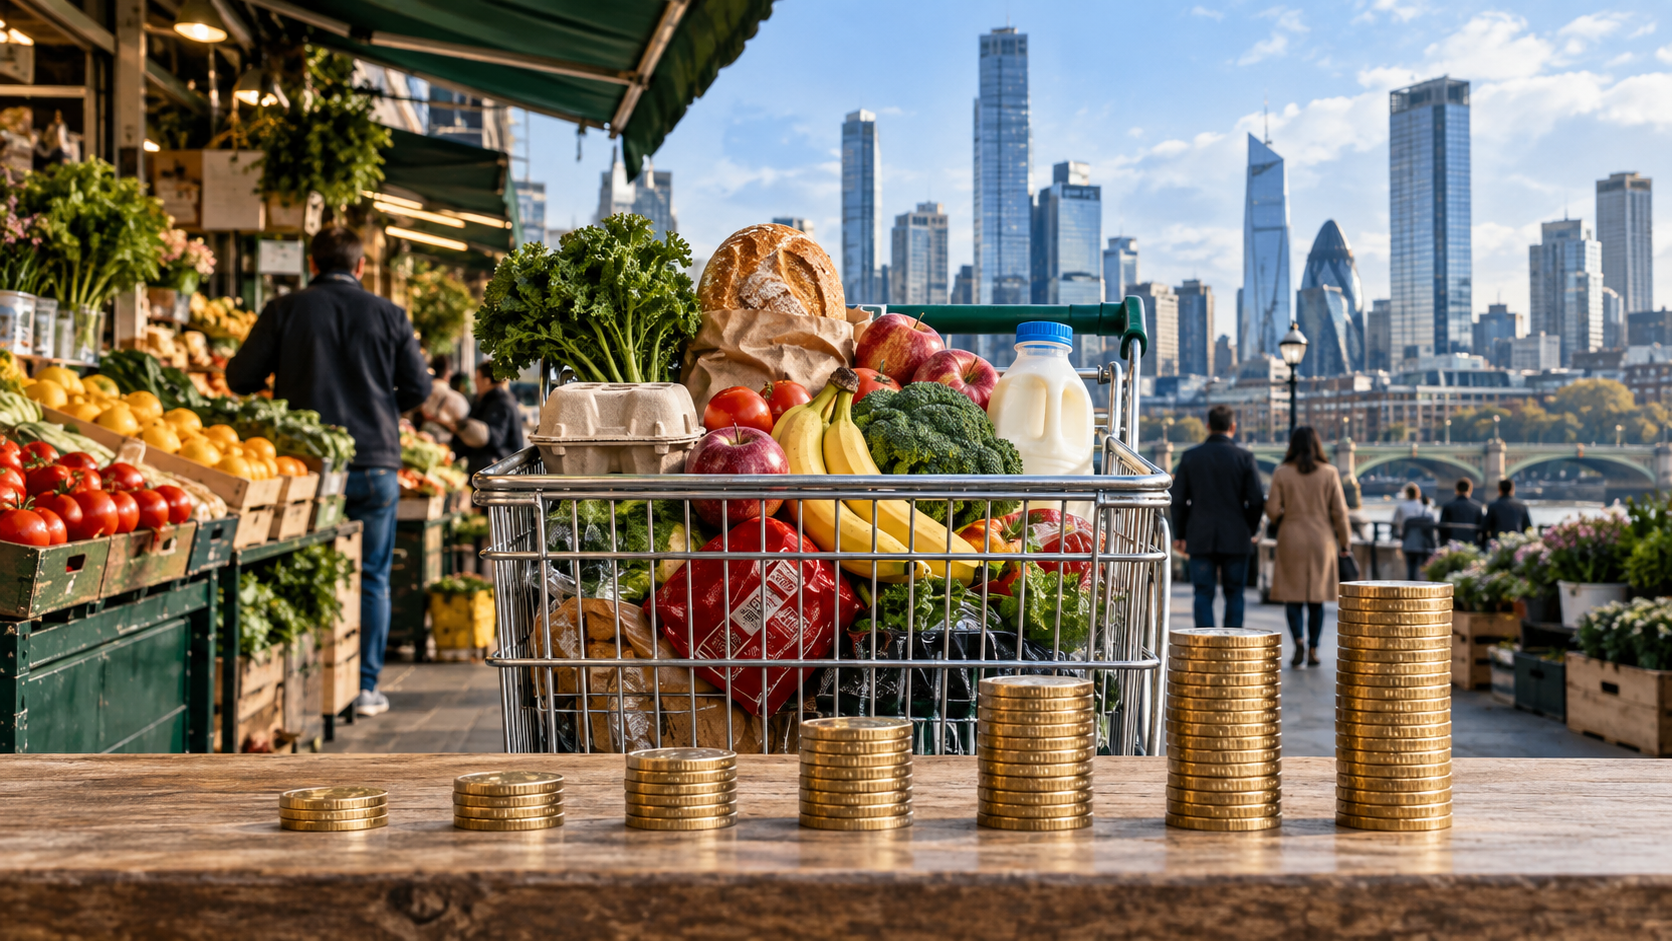
- عند افتراض معدل تضخم سنوي ثابت قدره 3%، تصبح تكلفة سلة بقيمة 100 دولار نحو 134.39 دولارًا بعد عشر سنوات.
- يتراكم التضخم: تُطبّق الزيادة النسبية لكل عام على السعر الذي ارتفع بالفعل.
- قد يفقد الرصيد النقدي الثابت جزءًا من قوته الشرائية؛ ففي هذا المثال، تفقد 100 دولار نحو 25.6% من قوتها الشرائية الأصلية.
- ينبغي أن يراعي التخطيط التضخم إلى جانب مخاطر الاستثمار ورسومه وإمكانية الوصول إلى المال؛ فلا يوجد استثمار يحفظ القوة الشرائية تلقائيًا.
تدخل متجرك المعتاد بالميزانية نفسها. لا شيء في سلتك يبدو من الكماليات. ومع ذلك، ترتفع الفاتورة قليلًا كل مرة، ويقلّ المبلغ المتبقي معك.
كيف تُحدث زيادات صغيرة في الأسعار فرقًا ملموسًا إلى هذا الحد؟
في Teqwah، نؤمن بأن فهم هذا السؤال نقطة بداية مفيدة للتفكير في مستقبلك المالي. لا يحتاج التضخم إلى أن يكون حادًا حتى يصبح مهمًا. امنح الزيادات المتواضعة وقتًا كافيًا، وسيتولى التراكم الباقي.
إليك مثالًا بسيطًا: إذا ارتفعت الأسعار بنسبة 3% كل عام، فإن سلة تكلف 100 دولار اليوم ستكلف نحو 134 دولارًا بعد عشر سنوات. هذا مثال توضيحي، وليس توقعًا.
لماذا تتحول زيادة سنوية صغيرة إلى فاتورة أكبر؟
تخيّل صاحب متجر يبيع السلة نفسها من الضروريات المنزلية كل عام. في هذا المثال، تظل محتويات السلة وجودتها ثابتتين، ويرتفع سعرها بنسبة 3% بالضبط سنويًا.
بعد السنة الأولى، تصبح تكلفة السلة البالغة 100 دولار هي 103 دولارات. وبعد السنة الثانية، تصبح 106.09 دولارات. تبلغ الزيادة الثانية 3.09 دولارات، لا 3 دولارات، لأنها تُحسب على السعر الذي ارتفع بالفعل.
هذا هو التراكم: كل زيادة نسبية تُبنى على الزيادة السابقة.
والحساب بسيط:
تكلفة السلة مستقبلًا = التكلفة الأولية × (1 + معدل التضخم السنوي)^عدد السنوات
وفي مثالنا:
100 دولار × 1.03^10 = نحو 134.39 دولارًا
| المدة المنقضية | تكلفة السلة في المثال | |---|---:| | نقطة البداية | 100.00 دولار | | سنة واحدة | 103.00 دولارات | | 3 سنوات | 109.27 دولارات | | 5 سنوات | 115.93 دولارًا | | 10 سنوات | 134.39 دولارًا |
تفترض جميع الأرقام الزيادة السنوية الافتراضية نفسها البالغة 3%، مع التقريب إلى أقرب سنت. ضرب 3% في عشرة يعطينا 30%، لكنه يتجاهل الزيادات التي تُبنى على زيادات سابقة. أما الارتفاع التراكمي الإجمالي فيبلغ نحو 34.4%.
تكتسب معدلات التضخم الصغيرة أهميتها لأن زيادة كل عام تبدأ من السعر الأعلى الذي خلّفه العام السابق.
ماذا يحدث للمال الذي تملكه بالفعل؟
تخيّل الآن شابًا يحتفظ بمبلغ 100 دولار دون تغيير لمدة عشر سنوات، بلا أرباح أو رسوم. سيظل الرصيد يُظهر 100 دولار. لكن السلة، وفق مثالنا، أصبحت تكلف 134.39 دولارًا.
لم ينخفض عدد الدولارات. الذي انخفض هو ما تستطيع هذه الدولارات شراءه.
هذا هو الفرق بين القيمة الاسمية، أي المبلغ النقدي الظاهر، والقوة الشرائية، أي السلع والخدمات التي يستطيع ذلك المبلغ شراءها.
في نهاية المثال، تشتري 100 دولار نحو 74.4% من السلة الأصلية. وبالقوة الشرائية لسنة البداية، تعادل قيمتها نحو 74.41 دولارًا. وهذا يمثل انخفاضًا في القوة الشرائية بنحو 25.6%، وليس 34.4%؛ لأن حساب ارتفاع السعر وحساب انخفاض القوة الشرائية ينطلقان من أساسين مختلفين.
لماذا يهمك ذلك؟ قد يبتعد هدفك المالي عن متناولك حتى لو ظل رصيد حسابك ثابتًا.
كيف تخطط دون الادعاء بمعرفة التضخم مستقبلًا؟
ربما تدّخر لتدريب مهني، أو لاستبدال معدات أساسية، أو لبناء احتياطي للأسرة. وقد لا يكفي هدف مالي مبني على أسعار اليوم وحدها لتغطية فاتورة الغد.
نرى أن التعامل مع حسابات التضخم بوصفها سيناريوهات للتخطيط، لا تنبؤات، أكثر فائدة. فالتضخم الفعلي يتغير، وأسعار السلع لا تتحرك بالطريقة نفسها، وقد تختلف تركيبة إنفاق أسرتك عن مكونات مقياس عام للتضخم.
الأسرة التي تنفق كثيرًا على الإيجار تواجه ميزانية مختلفة عن شخص تتركز نفقاته في النقل والغذاء. ولا يحتاج أي منهما إلى ارتفاع جميع الأسعار بالتساوي حتى يشعر بالضغط.
يمكن اتباع خطوات عملية:
- حدّد الهدف: اعرف ما تريد شراءه، ومتى تقريبًا.
- اختبر افتراضات مختلفة: لاحظ كيف تغيّر الزيادات السنوية الأقل أو الأعلى المبلغ المطلوب.
- راجع بانتظام: حدّث ميزانيتك مع تغير التكاليف الفعلية وظروفك.
- افصل الاحتياجات القريبة: المال الذي تحتاجه قريبًا له متطلبات تختلف عن المال المخصص للاستثمار طويل الأجل.
ويظل للنقد دور مهم في الطوارئ والمدفوعات اليومية. إدراك أثر التضخم لا يعني ضرورة استثمار كل دولار.
لماذا ينبغي قياس نمو الاستثمار في ضوء التكاليف؟
إذا ارتفع رصيد استثمارك، فهل أصبحت بالضرورة في وضع أفضل؟ ليس بالضرورة من حيث القوة الشرائية.
يقيس العائد الاسمي التغير في القيمة النقدية. أما العائد الحقيقي فيأخذ التضخم في الحسبان. والعلاقة الدقيقة، عند استخدام عوائد تخص الفترة نفسها، هي:
العائد الحقيقي = (1 + العائد الاسمي) ÷ (1 + معدل التضخم) − 1
على سبيل المثال، إذا حقق استثمار افتراضي مكسبًا سنويًا بنسبة 3% بالتزامن مع تضخم بنسبة 3%، تبقى القوة الشرائية دون تغيير قبل الرسوم والضرائب. هذه عملية حسابية، وليست عائدًا متوقعًا من أي استثمار.
وقد تؤثر الرسوم والضرائب المطبقة وخسائر الاستثمار أيضًا في النتيجة. كما أن إمكانية الوصول إلى المال مهمة: فالمبلغ الملتزم به لفترة معينة قد لا يكون متاحًا عند حلول موعد فاتورة.
لذلك، لا يقتصر السؤال المفيد على: «هل يمكن أن ينمو مالي؟» بل يشمل: «ما المخاطر والتكاليف والقيود على الوصول إلى المال التي أقبلها مقابل هذه الإمكانية؟»
أين يقع الاستثمار الإنتاجي ضمن نهجنا؟
في Teqwah، نبني المشاركة حول عمليات إنتاجية تشمل تعدين الذهب، وتجارة الذهب المادي، والآلات الإنتاجية، وعقارات مختارة. ومن خلال TGC، وحدة المشاركة القابلة للتجزئة لدينا، يمتلك المشاركون حصة تناسبية في مجموع أصولنا وعملياتنا الموحّد بدلًا من اختيار مشروعات منفردة.
ولمن يرى إمكانات في الذهب لكنه لا يستطيع إدارة منجم بنفسه، يتيح ذلك سبيلًا للمشاركة بينما نتولى نحن إدارة العمليات. وتنبع جاذبية الفرصة تحديدًا من أن القيمة يجب أن تُصنع بالتنفيذ، لا أن تُفترض لمجرد ارتفاع الأسعار.
فالآلة تحتاج إلى عمل إنتاجي. والتعدين يعتمد على نتائج التشغيل. وتجارة الذهب المادي تنطوي على تكاليف وفروق أسعار متغيرة. والتضخم وحده لا يثبت أن أيًا من هذه الأنشطة سيحقق نتيجة إيجابية.
نهجنا الاستثماري في Teqwah ليس وعدًا بالتفوق على التضخم. فقد ترتفع القيمة المسجلة لوحدة TGC أو تنخفض، وهي ليست متداولة في البورصة. ندعوك إلى فهم كيفية عمل المشاركة، بما في ذلك الرسوم وفترات تقييد الاسترداد، قبل التفكير في الانضمام.
الأسئلة الشائعة
هل يعني تضخم بنسبة 3% ارتفاع الأسعار بنسبة 30% خلال عشر سنوات؟
ليس عند احتسابه بصورة تراكمية سنويًا. فعشر زيادات متتالية بنسبة 3% تؤدي إلى ارتفاع إجمالي يقارب 34.4%، لأن كل زيادة تُطبّق على سعر ابتدائي أعلى.
هل ستصبح تكلفة سلة بقيمة 100 دولار فعلًا 134 دولارًا بعد عشر سنوات؟
نستخدم هذا الرقم فقط لتوضيح أثر زيادة سنوية ثابتة بنسبة 3%. أما التضخم الفعلي وأسعار السلع الفردية فسيتغيران. هذا ليس توقعًا.
هل يحمي الاستثمار القوة الشرائية تلقائيًا؟
لا. فقد تفقد الاستثمارات جزءًا من قيمتها أو تنمو بوتيرة أبطأ من الأسعار. ونشجع على مقارنة النتائج المحتملة بالتضخم والرسوم والمخاطر وحاجتك إلى الوصول إلى المال.
فهم التراكم خطوة صغيرة ذات قيمة تدوم. استكشف نهجنا عبر teqwah.com عندما تكون مستعدًا لمعرفة المزيد.
ينطوي الاستثمار على مخاطر، وقد تنخفض القيم، وهذا المقال للتثقيف وليس نصيحة مالية.
رأي تِقوى
في Teqwah، نربط المشاركة عبر TGC بتعدين الذهب وتجارة الذهب المادي والعمليات الإنتاجية. ونرى في التثقيف بشأن التضخم نقطة بداية لفهم سبب ضرورة صنع القيمة بالتنفيذ الفعلي، لا افتراضها. ندعوك إلى استكشاف نهجنا بوعي واضح: فقد تنخفض القيمة المسجلة، والعوائد متغيرة.
المصادر
الاستثمار ينطوي على مخاطر. قد تنخفض قيمة TGC. هذا ليس نصيحة استثمارية.
التعليقات
لا توجد تعليقات بعد — كن الأول.