القوة الشرائية: لماذا لم تعد 100 دولار تشتري السلة نفسها؟
إذا ارتفع سعر سلة من 100 إلى 105 دولارات، فإن رصيدك الثابت يشتري أقل. نشرح القوة الشرائية والتضخم وما ينبغي مراعاته قبل الاستثمار.
أبرز النقاط
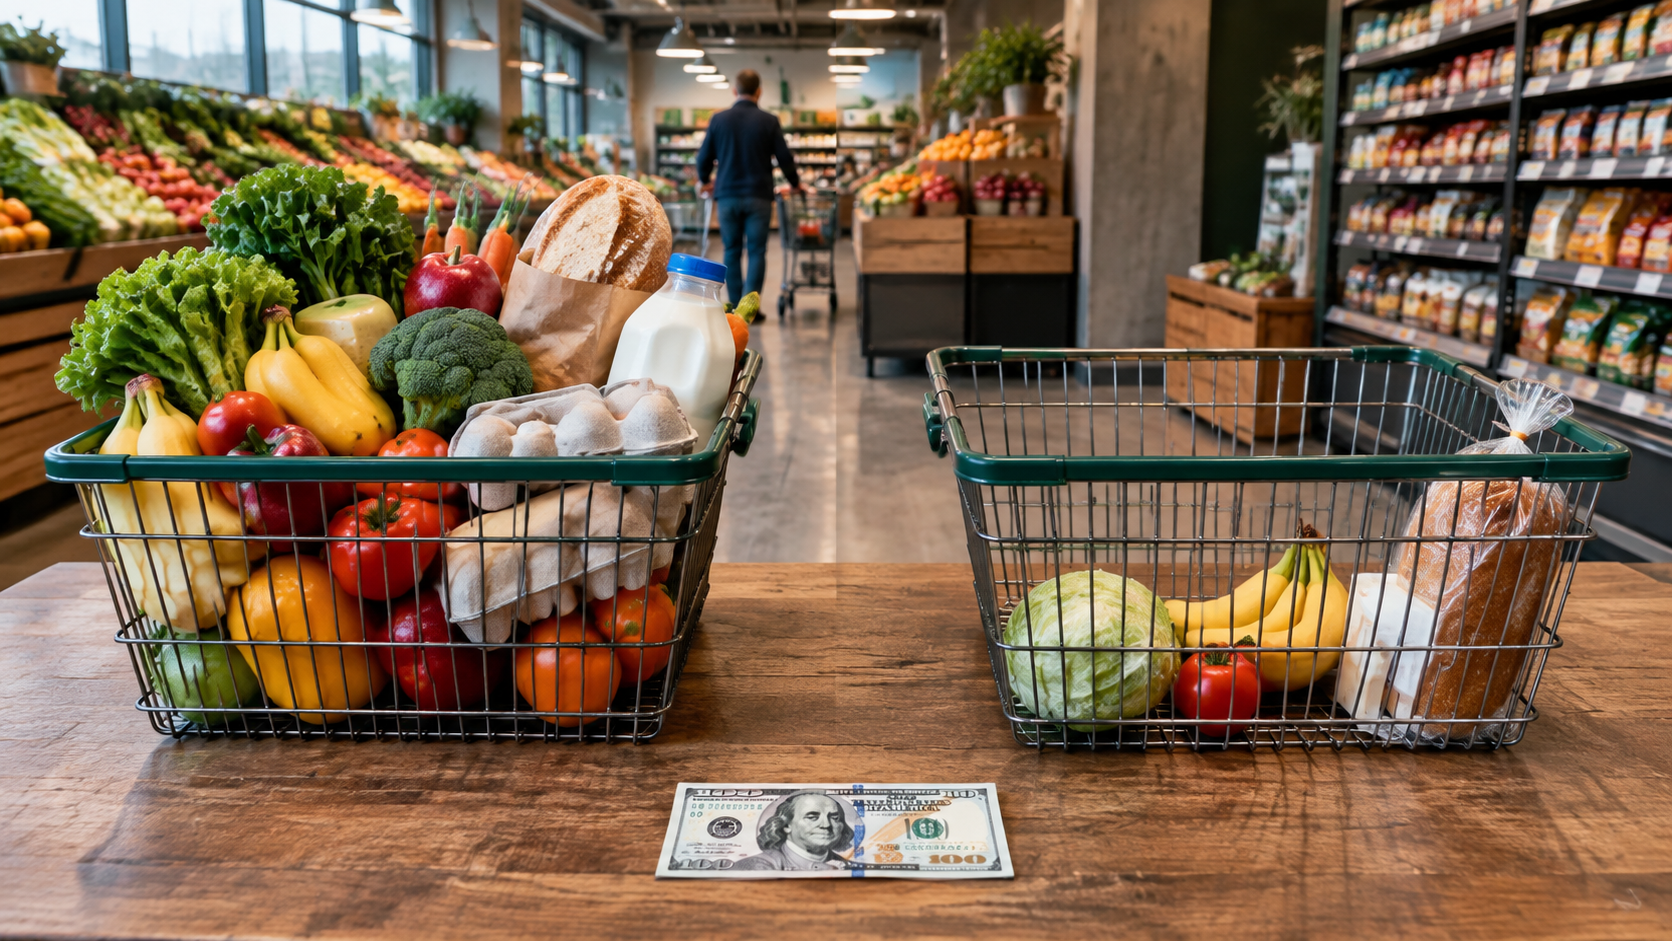
- السلة التي يرتفع سعرها بنسبة 5% من 100 دولار تصبح تكلفتها 105 دولارات، ولذلك لا يعود الرصيد الثابت البالغ 100 دولار كافيًا لشرائها.
- ارتفاع السعر بنسبة 5% يخفض القوة الشرائية بالنسبة إلى تلك السلة بنحو 4.76%.
- قد يفقد الرصيد المتنامي جزءًا من قوته الشرائية إذا نما بوتيرة أبطأ من الأسعار ذات الصلة.
- راعِ احتياجاتك النقدية اليومية ومخاطر الاستثمار ورسومه وقيود الوصول إلى المال؛ فالاستثمار لا يحمي تلقائيًا من التضخم.
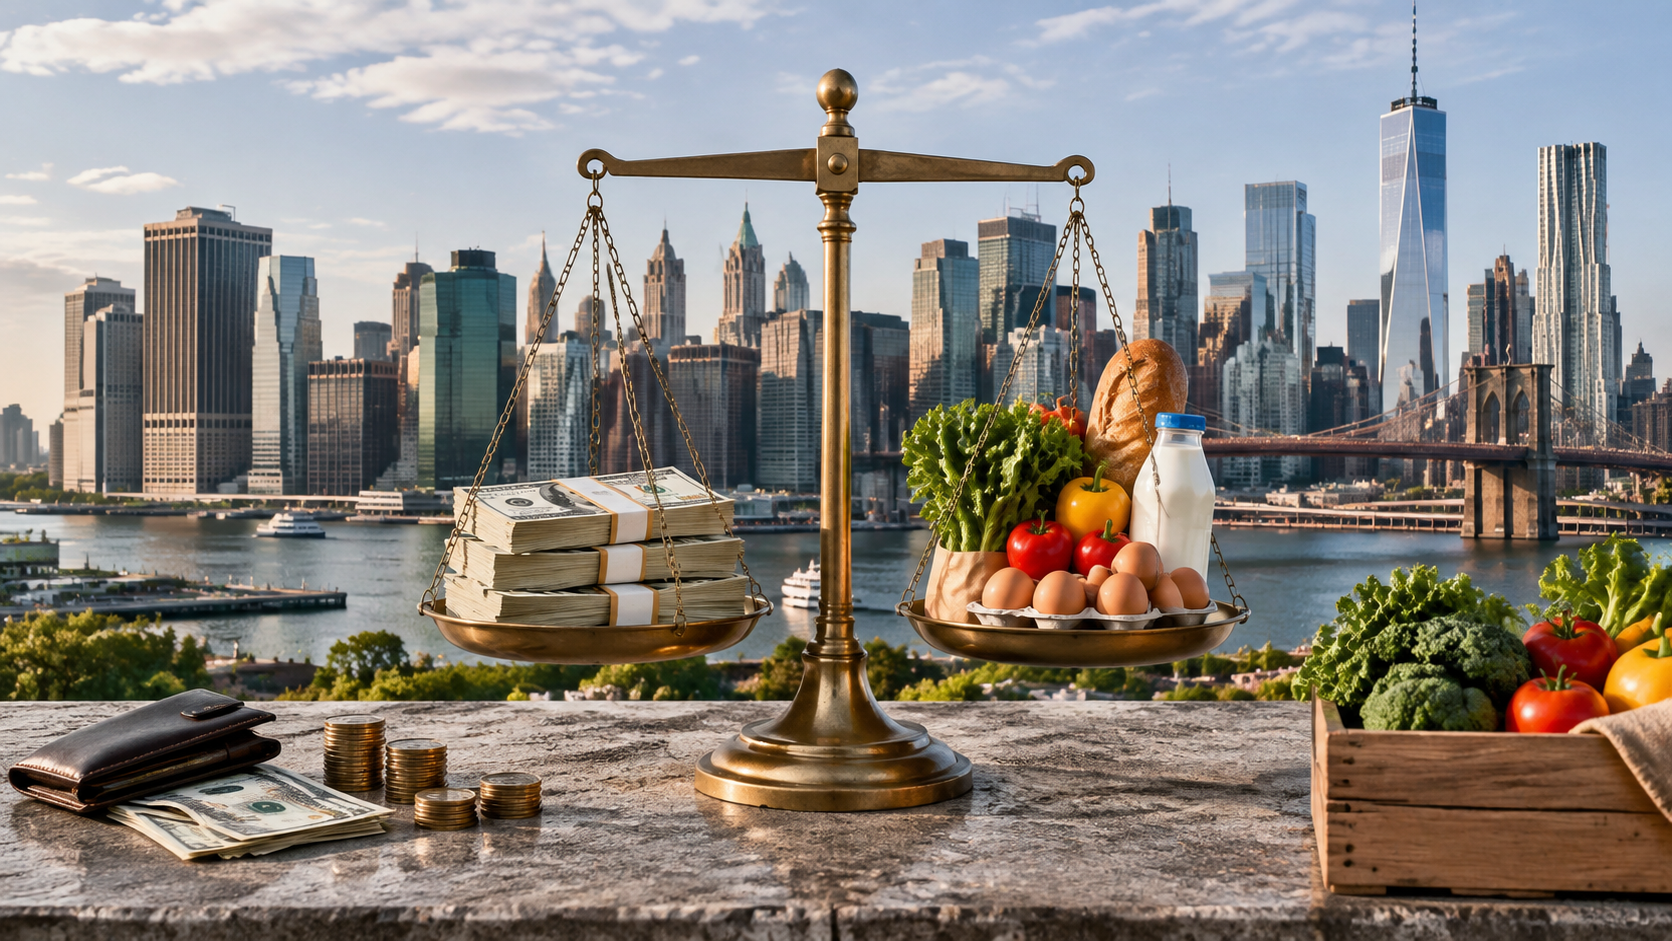
تدخل متجرك المعتاد ومعك 100 دولار. في المرة الماضية، كان هذا المبلغ يكفي لشراء سلتك كاملة. اليوم، أصبحت السلع نفسها تكلف 105 دولارات. لم يختفِ شيء من حسابك، لكن شيئًا ما تغيّر: ما يستطيع مالك شراءه.
في Teqwah، نرى أن هذا المثال من أنفع نقاط البداية لفهم المال. فقبل أن نسأل عن مقدار النمو المحتمل لاستثمار ما، من المفيد أن نسأل عما نحتاج إلى شرائه بذلك المال.
الفرق بسيط. رصيدك يحصي الدولارات، أما قوتك الشرائية فتقيس ما تستطيع تلك الدولارات شراءه.
قد يبقى رصيدك المصرفي كما هو تمامًا، بينما تقل الأشياء التي تستطيع شراءها به.
سلة الـ100 دولار: أين ذهبت القدرة الشرائية المفقودة؟
تخيّل سلة تحتوي على الخبز والأرز والحليب وبعض مستلزمات المنزل الأساسية. إجمالي تكلفتها الأصلي 100 دولار. إذا ارتفع سعر السلة نفسها بنسبة 5%، فالحساب هو:
100 دولار × 1.05 = 105 دولارات.
أنت الآن بحاجة إلى 5 دولارات إضافية لتأخذ إلى المنزل كل ما اشتريته سابقًا. وإذا كان معك 100 دولار فقط، فعليك حذف سلعة، أو اختيار بديل أرخص، أو استخدام مال إضافي.
هذا هو فقدان القوة الشرائية في الحياة اليومية. لا يتطلب الأمر رسومًا مصرفية أو عملية سحب. لقد تحركت الأسعار بينما بقي مالك ثابتًا.
وهناك فرق حسابي صغير لكنه مفيد. ارتفاع السعر بنسبة 5% لا يعني أن القوة الشرائية تنخفض بنسبة 5% بالضبط. فمبلغك يغطي الآن 100 ÷ 105، أي نحو 95.24% من التكلفة الجديدة للسلة. وبالنسبة إلى هذه السلة، انخفضت القوة الشرائية بنحو 4.76%.
الدرس العملي أهم من الكسور العشرية: المبلغ القديم لم يعد يكفي لشراء الأشياء نفسها.
هل ارتفاع فاتورة البقالة يعني دائمًا وجود تضخم؟
قد يرفع صاحب المتجر سعر منتج واحد بسبب تأخر شحنة. وقد تنفق أكثر لأنك انتقلت إلى علامة تجارية أغلى. لا تكفي أي من الحالتين، بمفردها، لإثبات وجود ارتفاع عام في الأسعار.
التضخم هو ارتفاع واسع في أسعار السلع والخدمات بمرور الوقت. توضح سلتنا أثره، لكنها ليست ادعاءً بشأن معدل التضخم الحالي في أي بلد.
ولكي تكون المقارنة عادلة، حافظ على المحتويات والكميات نفسها. فإذا كانت سلة الشهر الماضي تحتوي على طعام أكثر، فقد تكون مقارنة الإجماليين وحدهما مضللة.
وقد تختلف تجربتك الشخصية أيضًا عن مقياس التضخم المنشور. فشاب يدخر ويعيش مع أسرته قد ينفق أساسًا على المواصلات والطعام. أما أحد الوالدين فقد يتحمل الإيجار ورعاية الأطفال ومصروفات الدراسة. أنماط الإنفاق مختلفة، ولذلك تؤثر تغيرات الأسعار فيهما بطرق مختلفة.
لماذا يهمك ذلك؟ البداية الأكثر فائدة هي فهم التكاليف التي يحتاج مالك فعلًا إلى تغطيتها.
لماذا قد يزيد رصيدك من دون أن تتقدم؟
لنفترض أن مبلغك البالغ 100 دولار أصبح 103 دولارات خلال الفترة نفسها التي ارتفع فيها سعر السلة إلى 105 دولارات. زاد رصيدك بنسبة 3%، لكنك ما زلت لا تستطيع شراء السلة كاملة.
وهنا يظهر مصطلحان مفيدان:
- القيمة الاسمية: المبلغ المالي الظاهر في كشف حسابك.
- القيمة الحقيقية: ما يستطيع ذلك المبلغ شراءه بعد احتساب تغيرات الأسعار.
في هذا المثال، يُحسب التغير في القوة الشرائية وفق المعادلة 1.03 ÷ 1.05 − 1، أي نحو −1.90%. ارتفع الرصيد، لكن قوته الشرائية بالنسبة إلى هذه السلة انخفضت.
ولو وصل الرصيد بدلًا من ذلك إلى 105 دولارات، لكان قد واكب تكلفة السلة فحسب، قبل احتساب أي رسوم أو ضرائب ذات صلة. الرقم الأكبر لا يعني تلقائيًا قدرة أكبر على الإنفاق.
نشجع قراءنا على طرح هذا السؤال عند أي مقارنة مالية: «هل أقيس زيادة المال، أم زيادة القوة الشرائية؟» فهذا يجعل فهم العناوين التي تتحدث عن النمو أسهل بكثير.
ماذا يمكنك أن تفعل من دون التسرع في الاستثمار؟
ابدأ بالغرض من المال. فالنقد المخصص لإيجار الشهر المقبل يؤدي وظيفة تختلف عن المال المدخر لهدف بعيد.
قد يكون الاحتفاظ بنقد يسهل الوصول إليه قرارًا منطقيًا حتى عندما ترتفع الأسعار. فالقدرة على دفع فاتورة عاجلة مهمة. واستثمار ذلك المال يضيف مخاطر أخرى، منها احتمال انخفاض قيمته أو عدم قدرتك على الوصول إليه عند الحاجة.
يمكن أن تبدأ مراجعتك العملية بثلاث خطوات:
- تابع سلة صغيرة من نفقاتك المعتادة، مع الحفاظ على الكميات نفسها.
- افصل احتياجات الإنفاق القريبة عن الأهداف الأطول أجلًا.
- قارن مخاطر الاستثمار ورسومه وقيود الوصول إلى المال إلى جانب النتائج المحتملة.
لا داعي للتعامل مع كل زيادة في الأسعار بوصفها إشارة لشراء شيء ما. الهدف هو قرار أوضح، لا قرار أسرع.
لماذا يهمك ذلك؟ الحفاظ على قدرتك على تلبية احتياجاتك اليومية جزء من إدارة القوة الشرائية أيضًا.
أين يدخل الاستثمار المنتج في هذه الصورة؟
لمن يرون إمكانات في الذهب، لكنهم لا يستطيعون تشغيل منجم بأنفسهم، نتيح وسيلة للمشاركة في عمليات إنتاجية. فالاستثمار معنا في Teqwah يستخدم TGC، وحدة مشاركتنا القابلة للتجزئة، لتسجيل حصة نسبية في مجموعتنا الموحدة التي تشمل تعدين الذهب، وتجارة الذهب المادي، والآلات الإنتاجية، وعقارات مختارة.
الصلة بالقوة الشرائية هنا تأتي في صورة سؤال، لا وعد: هل يستطيع النشاط الإنتاجي أن يخلق قيمة بمرور الوقت؟ يجب أن تعمل المعدات، وأن تُدار العمليات، وأن تُغطى التكاليف. هذه هي الفرصة التي نعمل على بنائها في Teqwah: قيمة تنشأ من التنفيذ، لا نتيجة ثابتة سلفًا.
تساوي القيمة المسجلة لوحدة TGC قيمة المجموعة مقسومة على وحدات TGC المتداولة. وهي ليست وحدة متداولة في البورصة، ويمكن أن تنخفض قيمتها. ولا تعني المشاركة أنك ستواكب التضخم أو تحافظ على قوتك الشرائية.
قبل المشاركة، تعرّف إلى كيفية عمل عملياتنا ورسومنا وفترات تقييد البيع. ففهم الفرصة وحدودها معًا أساس أقوى من اتخاذ قرار ردًا على ارتفاع فاتورة البقالة.
الأسئلة الشائعة
ما القوة الشرائية؟
القوة الشرائية هي مقدار السلع والخدمات التي يستطيع مالك شراءها. فإذا ارتفعت تكلفة الأشياء نفسها بينما بقي رصيدك دون تغيير، تنخفض قوتك الشرائية.
هل ارتفاع السعر بنسبة 5% يعني أنني أفقد 5% من مالي؟
ليس بالضرورة أن يخرج أي مال من حسابك. في مثالنا، تظل الـ100 دولار كما هي، لكن السلة أصبحت تكلف 105 دولارات. وتنخفض قوتك الشرائية بالنسبة إلى هذه السلة بنحو 4.76%.
هل يحمي الاستثمار تلقائيًا من التضخم؟
لا. قد تنخفض قيمة الاستثمارات، كما أن الرسوم وقيود الوصول إلى المال مهمة أيضًا. ويجب تقييم أي نتيجة بمقارنتها بتغيرات الأسعار خلال الفترة نفسها.
هل ترغب في معرفة كيف نربط المشاركة بالعمليات الفعلية؟ استكشف TGC معنا في Teqwah ←
ينطوي الاستثمار على مخاطر، وقد تنخفض القيم. هذا المقال للتثقيف المالي وليس نصيحة مالية.
رأي تِقوى
في Teqwah، نربط المشاركة من خلال TGC بتعدين الذهب وتجارة الذهب المادي والآلات الإنتاجية وعقارات مختارة. نبني فرصة تستند إلى العمل المنتج، وندعوك إلى فهم كيفية تأثير النتائج التشغيلية المسجلة في القيمة. وقد ترتفع تلك القيمة أو تنخفض؛ فالمشاركة ليست وعدًا بالحفاظ على القوة الشرائية.
المصادر
الاستثمار ينطوي على مخاطر. قد تنخفض قيمة TGC. هذا ليس نصيحة استثمارية.
التعليقات
لا توجد تعليقات بعد — كن الأول.